「審査が緩いカードローンはないだろうか」「他社の審査に落ちたけれど、今すぐお金を借りたい」。こうした悩みから、審査が甘いカードローンや審査なしで利用できる融資先を探している人は少なくない。特に、収入が不安定な人や、過去にクレジットカード・ローンの返済を延滞した経験がある人にとって、審査基準は借入先を選ぶうえで大きな関心事だ。
2026年11月現在、日本のカードローンには、誰でも通過できるような「審査が緩い」と公的に認められた商品は存在しない。銀行と消費者金融では審査の仕組みや融資までの時間に違いがあるものの、正規の金融機関は申込者の返済能力を確認する。金融庁や日本貸金業協会も、過剰な借入れや無登録業者による融資について注意を呼びかけている。審査に通りやすい条件を理解することと、危険な広告を見分けることが、安全な借入れへの第一歩になる。
【2026年最新】審査が緩いカードローンは本当に存在する?審査なし・審査不要の真相
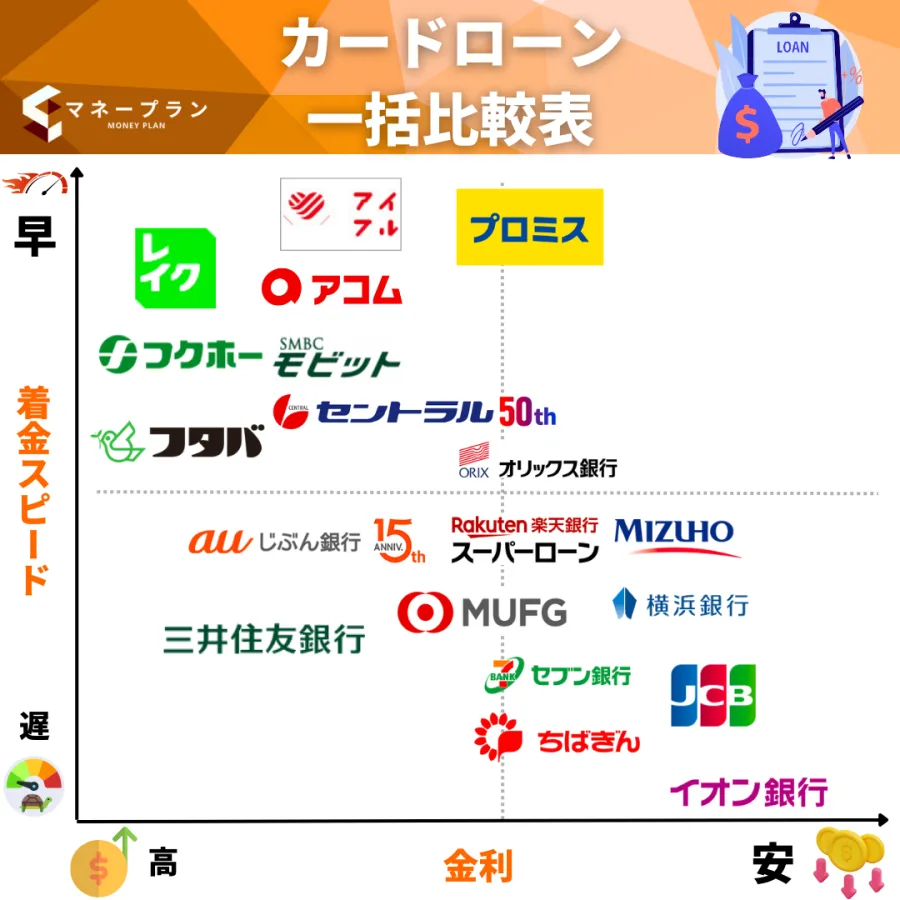
最初に押さえておきたいのは、「審査が緩いカードローン」と「審査に通過しやすい可能性があるカードローン」は、同じ意味ではないということだ。
カードローンの審査基準は金融機関ごとに異なる。ある金融機関では審査に通らなかった人が、別の金融機関では契約できるケースもある。しかし、それは審査が存在しない、あるいは基準が極端に甘いことを意味しない。
正規のカードローンで審査が必要な理由消費者金融などの貸金業者には、貸金業法第13条に基づく返済能力の調査義務がある。申込者の収入や資力、信用、借入状況、返済計画などを確認し、返済能力を超える貸付けを行わないことが求められている。
また、銀行カードローンも、銀行法に基づく監督や各行の融資管理態勢のもとで審査を実施している。銀行の場合は保証会社による審査が組み合わされる商品も多く、銀行と保証会社の双方が融資判断に関わる場合がある。
つまり、正規の金融機関が申込者の返済能力を確認せずに融資することはない。審査を簡略化したように見えるオンライン申込みや自動審査も、確認項目そのものをなくしたわけではない。
「審査なし」「誰でも借りられる」という広告に注意特に警戒したいのが、次のような広告だ。
- 審査なしで即日融資
- ブラックでも100%借りられる
- 他社で断られた人も無条件で融資
- 収入証明書も勤務先確認も一切不要
- 信用情報に問題があっても必ず融資
- 審査に落ちた人専門の融資会社
貸金業法第16条では、借入れが容易であることを過度に強調し、利用者の借入意欲をそそる広告が禁止されている。金融庁の監督指針でも、貸付審査を全く行わずに融資するかのような表示は、規制に抵触するおそれが大きい例として示されている。
したがって、「審査が緩い」という言葉だけで正規業者かどうかを判断することはできない。実際の登録状況、金利、契約条件、返済方法を確認する必要がある。
中小消費者金融なら必ず審査が甘いというわけでもない大手消費者金融と中小消費者金融では、審査の運用や申込者に対する評価方法が異なる可能性がある。そのため、大手で審査に通らなかった人が、別の正規業者で契約できることはある。
ただし、中小業者だからといって返済能力の調査や貸金業法の規制が免除されるわけではない。中小消費者金融を選ぶ場合も、貸金業登録の確認が欠かせない。
審査が不安だからといって、審査なしをうたう業者に申し込むのは避けたい。正規業者の中から、自分の収入と返済計画に合った商品を探すことが現実的な選択になる。
【審査基準を解説】通りやすい人と落ちる人を分ける5つのポイント
カードローンの審査では、金融機関が独自に定めた基準に基づいて融資の可否や利用限度額を判断する。具体的な審査スコアや合格ラインは一般に公開されていないが、審査で確認される項目には共通点がある。
1.継続して安定した収入があるか審査で重要視されるのが、借入金を継続的に返済できる収入があるかどうかだ。
正社員は収入の継続性を評価されやすい傾向があるものの、正社員でなければ審査に通らないわけではない。パート、アルバイト、契約社員、派遣社員などでも、各社の申込条件を満たし、継続した収入が確認できれば申込みの対象になる商品がある。
反対に、収入が大きくても月ごとの変動が激しい場合や、収入に対して既存の返済負担が大きい場合は、慎重に判断される可能性がある。
2.他社からの借入れが多すぎないかすでに複数のカードローンやキャッシングを利用している場合、新たな借入れによって毎月の返済負担が増える。
貸金業者は指定信用情報機関の情報を利用し、他社の借入残高などを確認する。年収に対する借入総額だけでなく、返済額や借入件数なども審査上の判断材料になる。
他社借入れが多い状態で新しいローンに申し込むよりも、まず既存の借入残高と毎月の返済額を整理することが先決だ。
3.信用情報に延滞や金融事故の記録がないか信用情報とは、ローンやクレジットカードの契約状況、借入残高、支払い履歴などを記録した情報だ。
主な信用情報機関には、CIC、日本信用情報機構(JICC)、全国銀行個人信用情報センターがある。金融機関は申込者の同意を得て信用情報を照会し、過去の返済状況などを確認する。
クレジットカードの長期延滞、ローンの返済遅延、保証会社による代位弁済、債務整理などの情報は、審査に影響する可能性がある。
4.申込内容に不備や虚偽がないか年収、勤務先、勤続年数、他社借入額などの申告内容に誤りがあると、審査が長引いたり、確認が取れずに否決されたりする可能性がある。
特に、審査に通りたいからといって年収を実際より多く申告したり、他社借入れを少なく記入したりするのは避けるべきだ。信用情報との照合で相違が判明する可能性があるほか、虚偽申告は契約後のトラブルにもつながる。
5.短期間に複数のローンへ申し込んでいないか複数のカードローンに短期間で申し込むと、申込情報が信用情報機関に記録される。
CICでは、クレジットやローンの申込情報は照会日から6か月間保有される。短期間の申込みが多いことだけで一律に審査落ちになるわけではないが、資金繰りが切迫していると判断される可能性がある。
審査結果が出る前に次々と別の会社へ申し込むのではなく、申込条件や金利を比較してから必要な1社を選ぶ方がよい。
審査に通りやすい傾向がある人・慎重な判断が必要な人- 通過の可能性を判断しやすい人:継続的な収入があり、既存の返済負担が小さく、信用情報に大きな問題がない人。
- 慎重な判断が必要な人:他社借入れが多い人、現在延滞している人、収入が不安定な人、短期間に複数の申込みをしている人。
- 申込み前に確認したい人:転職直後で勤務先情報が変わった人、収入証明書を用意できない人、信用情報に心当たりがある人。
なお、これらは一般的な審査上の判断材料であり、通過を保証する条件ではない。年収や勤続年数について一律の合格ラインが存在するわけでもない。
【銀行と消費者金融を比較】審査・金利・即日融資・在籍確認の違い
カードローンを選ぶ際に比較したいのが、銀行カードローンと消費者金融カードローンの違いだ。
両者は同じカードローンという名称でも、適用される法律、融資までの時間、金利設定、審査の仕組みなどが異なる。審査の緩さだけで選ぶのではなく、利用目的や返済計画に合わせて判断したい。
銀行カードローンと消費者金融の比較表| 比較項目 | 銀行カードローン | 消費者金融カードローン |
|---|---|---|
| 適用される主な制度 | 銀行法など | 貸金業法 |
| 審査 | 銀行独自の審査・保証会社の審査など | 貸金業者独自の審査 |
| 総量規制 | 直接の対象外 | 原則として対象 |
| 即日融資 | 原則として対応していない | 一部の商品で可能 |
| 金利傾向 | 比較的低めの商品が多い | 銀行より高めの商品もある |
| 在籍確認 | 電話・書類など各行の方針による | 電話・書類など各社の方針による |
| 向いている利用目的 | 金利や長期的な返済負担を重視する場合 | 融資までの速さや手続きの利便性を重視する場合 |
銀行カードローンの特徴は、貸金業法の総量規制が直接適用されないことだ。
しかし、これは銀行なら年収の3分の1を超えて自由に借りられるという意味ではない。銀行にも独自の融資審査や過剰貸付けを防止するための管理態勢が求められている。
金融庁は2017年9月から銀行カードローンの業務運営に関する検査を実施し、2018年1月26日に中間とりまとめを公表した。過剰な融資を防ぐための審査態勢、年収証明書の取得、融資上限枠の設定、融資後の顧客状況の把握などが検査の着眼点となった。
この経緯からも、銀行カードローンを「審査が緩い抜け道」として考えるのは適切ではない。
即日融資を希望するなら消費者金融系が選択肢今日中に資金が必要な場合は、即日融資に対応する消費者金融カードローンが選択肢になる。
大手消費者金融などでは、オンライン申込み、本人確認書類の提出、審査、契約、振込みまでをオンラインで進められる商品がある。申込みの時間帯や審査状況、書類の不備などによっては翌日以降になるため、即日融資が必ず実現するわけではない。
一方、銀行カードローンでは、反社会的勢力との関係遮断のために警察庁の暴力団情報データベースへの照会が行われる仕組みが導入されている。全国銀行協会は2018年1月4日から同データベースへの接続が開始されたと発表している。
このため、銀行カードローンは一般に申込当日の融資に対応していない。急ぎの資金需要がある場合は、融資までの日数を商品概要で確認することが大切だ。
在籍確認は電話なしでも審査がなくなるわけではない勤務先への電話連絡を避けたい人にとって、在籍確認の方法は気になるポイントだろう。
在籍確認とは、申込者が申告した勤務先に実際に在籍しているかを確認する手続きだ。電話で確認する場合もあれば、書類や申告内容などを利用して確認する場合もある。
例えば、アコムは公式FAQで勤務先への在籍確認の電話を実施せず、書面や申告内容で確認すると案内している。PayPay銀行も2026年2月13日更新のFAQで、原則として勤務先への電話を行わない一方、審査状況によって電話する場合があると説明している。
一方、三井住友銀行のカードローンでは、公式FAQにおいて勤務先への電話による在籍確認を案内している。
このように、電話連絡の有無は金融機関や商品によって異なる。「在籍確認の電話なし」という条件だけで選ぶのではなく、電話以外の方法で確認が行われる可能性や、必要書類についても事前に確認しておきたい。
【総量規制と必要書類】年収の3分の1・収入証明書・金利の仕組み
カードローンの審査を理解するうえで欠かせないのが、貸金業法に定められた総量規制と収入証明書の提出ルールだ。
総量規制とは年収の3分の1を超える借入れを原則禁止する制度総量規制は、貸金業者による過剰貸付けを防ぐために設けられた制度で、個人が貸金業者から借りられる金額を原則として年収の3分の1までに制限している。
例えば、年収300万円の人の場合、貸金業者からの借入残高の合計は原則100万円までとなる。この100万円は1社ごとの限度額ではなく、複数の貸金業者からの借入れを合算した金額だ。
既存の借入残高が60万円ある場合、新たな借入れに使える総量規制上の余地は単純計算で40万円となる。ただし、実際に40万円の融資を受けられるという意味ではない。個別の返済能力調査と金融機関の審査が別途行われる。
銀行カードローンやクレジットカードの買い物は対象になる?総量規制の対象となるのは、貸金業者からの個人向け借入れだ。銀行、信用金庫、信用組合などからの借入れは、貸金業法上の総量規制の対象外となる。
また、クレジットカードのショッピング利用も原則として対象外だ。一方、クレジットカードのキャッシングは貸金業者からの借入れに当たるため、総量規制の対象となる。
なお、住宅ローンや自動車ローンなどには総量規制の適用除外となる契約があるほか、一定の条件を満たす医療費などの貸付けには例外が設けられている。
収入証明書が必要になる金額の基準貸金業者から借りる場合、一定の条件に該当すると収入証明書の提出が法律上必要になる。
- 1社からの借入額が50万円を超える場合。
- 他社からの借入残高も含めて合計100万円を超える場合。
どちらかに該当すれば、源泉徴収票などの収入を証明する書類が必要になる。なお、この基準以下であっても、金融機関の判断によって追加提出を求められる場合がある。
代表的な必要書類は次のとおりだ。
- 本人確認書類:運転免許証、マイナンバーカード、パスポートなど。利用できる書類は各社の指定による。
- 収入証明書:源泉徴収票、給与明細書、確定申告書、所得証明書など。
- 勤務先確認に関する書類:必要に応じて社員証や社会保険関係の書類など。
提出書類は金融機関によって異なるため、申込み前に公式の商品案内で確認しておきたい。
金利と利息の計算方法を理解するカードローンを選ぶ際には、借入限度額だけでなく適用金利も確認する必要がある。
貸金業者の貸付けに適用される利息制限法上の上限金利は、元本の金額に応じて次のように定められている。
- 元本10万円未満:年20%
- 元本10万円以上100万円未満:年18%
- 元本100万円以上:年15%
例えば、10万円を年18%で30日間借りた場合、単純計算による利息は約1,479円になる。
計算式は「借入残高×年利÷365日×借入日数」だ。実際の返済額は、返済日や返済方式、日数の計算方法などによって変わる。
重要なのは、毎月の返済額に占める元金と利息の割合だ。返済額が少なく設定されていても、元金の減り方が遅ければ支払う利息の総額が増える。契約前には毎月の返済額だけでなく、完済までの期間と総返済額を確認したい。
【信用情報の真相】延滞履歴があるとカードローンの審査に落ちる?
過去に支払いが遅れた経験がある人にとって、信用情報は大きな不安材料になる。インターネット上には「ブラックでも借りられる」「信用情報を消せば審査に通る」といった情報もあるが、信用情報の仕組みを理解しておく必要がある。
信用情報に登録される主な内容信用情報機関には、ローンやクレジットカードの契約内容、利用残高、支払い履歴、延滞状況、申込情報などが登録される。
主な機関は次の3つだ。
- CIC:クレジットカード会社や信販会社などが加盟する信用情報機関。
- JICC:消費者金融会社などを中心とする信用情報機関。
- 全国銀行個人信用情報センター:銀行などの信用情報を取り扱う機関。
金融機関によって加盟先や照会する情報の範囲は異なる。カードローンの審査では、申込者の同意を得て必要な信用情報を確認する。
延滞情報はいつまで残る?CICの公式情報によると、クレジット情報は契約期間中および契約終了後5年間保有される。申込情報は照会日から6か月間が保有期間だ。
また、CICの信用情報開示報告書の見方では、返済日から61日以上または3か月以上の長期延滞などが「異動」として表示されるケースが説明されている。
重要なのは、延滞を解消しただけですぐに記録が消えるわけではないという点だ。保有期間が残っている場合、延滞解消後も信用情報に記録が残ることがある。
審査に落ちたら信用情報を自分で確認する審査に落ちた理由は、金融機関から詳しく説明されないことが多い。収入や他社借入れに問題がないと思っていても、過去の延滞や申込情報が影響している可能性がある。
心当たりがある場合は、CICやJICCなどの本人開示制度を利用して、自分の信用情報を確認する方法がある。
登録内容に誤りがあれば、登録元の会社や信用情報機関の案内に従って確認を求めることができる。一方、正しく登録された情報を有料サービスや第三者への依頼によって即座に削除できるわけではない。
「信用情報を消す」「ブラックを解除する」と称して高額な費用を請求する業者には注意したい。金融庁も、個人の信用情報を管理したり、個別の貸付けに関与したりすることはないと説明している。
【違法業者・闇金を見抜く】2026年に注意したい危険な融資広告と安全な選び方
審査に通らない人や急いでお金を必要としている人ほど、違法業者の広告に接触するリスクが高くなる。
金融庁は2026年6月26日更新の「違法な金融業者にご注意!」で、無登録業者による貸付けや、正規業者を装う広告について注意を呼びかけている。
闇金を疑うべき5つの特徴1.審査なし・無条件融資を強調する
「誰でも借りられる」「ブラックでも必ず融資」といった表現は、返済能力の調査を行わないかのように見せる危険な広告だ。
2.貸金業登録番号を確認できない
貸金業を営むには、財務局長または都道府県知事の登録が必要だ。登録番号を表示していても、架空の番号や他社の番号を無断使用しているケースがあるため、番号の記載だけで安心してはいけない。
3.SNSや掲示板で個人間融資を勧誘する
金融庁は、SNSなどで「お金を貸します」「融資します」と勧誘する個人間融資についても注意喚起している。個人であっても反復継続する意思を持って貸付けを行う場合は、貸金業に該当し、登録が必要になる。
4.先に保証料や手数料を振り込ませる
融資の前に保証金、審査料、登録解除費用などを要求する場合は、慎重に対応する必要がある。金融庁の名前を出して金銭を請求する手口も確認されている。
5.銀行口座やキャッシュカードを要求する
融資の条件として銀行口座、キャッシュカード、暗証番号、本人名義の携帯電話などを要求する業者は避けたい。口座の譲渡や不正利用は、犯罪に巻き込まれる危険性がある。
給与ファクタリングや後払い現金化にも注意カードローン以外の資金調達を装った違法な貸付けにも注意が必要だ。
金融庁は、給与ファクタリングや、後払い現金化、先払い買取現金化などについても注意喚起している。
例えば、給与ファクタリングは給与債権の買い取りを装いながら、実質的には高額な手数料を伴う貸付けとなっているケースがある。商品の売買を装って現金を渡し、後から高額な違約金を請求する手口も問題になっている。
通常のカードローン審査に通らないからといって、こうしたサービスを安易に利用するのは危険だ。
正規の貸金業者か確認する方法借入先を決める前に、金融庁の「登録貸金業者情報検索サービス」を利用して、会社名や登録番号を検索することができる。
確認する際は、次の点をチェックしたい。
- 会社名と登録番号が一致しているか。
- 所在地や電話番号が登録情報と一致しているか。
- 公式の契約条件に金利や返済方法が明記されているか。
- 前払いの保証金や不自然な手数料を要求されていないか。
- 個人情報や銀行口座の不必要な提供を求められていないか。
なお、登録番号を詐称する業者も存在する。広告に表示された番号だけでなく、金融庁の検索サービスに掲載された登録情報と照合することが大切だ。
借入れが難しい場合は公的な相談窓口も検討するすでに複数の借入れがあり、新たな返済が難しい場合は、追加融資を探すよりも先に相談窓口を利用したい。
日本貸金業協会の貸金業相談・紛争解決センターでは、借入れや返済に関する相談、ヤミ金融に関する相談、債務整理に関する助言などを受け付けている。電話番号は0570-051-051で、受付時間は平日の9時から17時までとなっている。
また、金融庁は2026年7月30日に「多重債務者相談強化キャンペーン2026」の実施を公表している。借金問題を一人で抱え込最初に、財務局や自治体などの相談窓口を利用することも選択肢になる。
【プロの結論】審査が緩いカードローンを探す前に確認したい判断基準
審査が緩いカードローンを探す人にとって、本当に必要なのは、審査を回避する方法ではなく、自分の状況で無理なく利用できる正規の借入先を見つけることだ。
カードローンは、審査に通過して契約できた時点で問題が解決するわけではない。借りた金額に利息を加えて返済し続ける必要がある。利用限度額が大きいことや融資が早いことだけを基準にすると、後から返済負担に苦しむ可能性がある。
借入先を選ぶ際の3つの判断基準判断基準1:借入れが必要な理由と金額を明確にする。
生活費の不足なのか、急な医療費なのか、一時的な支払いなのかによって、適切な対応は変わる。必要な金額だけを借り、利用限度額いっぱいまで借りないことが基本だ。
判断基準2:金利と総返済額を比較する。
広告に掲載された最低金利だけで判断するのではなく、自分に適用される可能性がある金利や毎月の返済額を確認する。返済期間が長くなれば利息負担も増えるため、完済までの総額を比較したい。
判断基準3:正規登録と契約条件を確認する。
会社の登録状況、契約金利、遅延損害金、返済日、追加借入れの条件を確認する。審査が甘いという口コミよりも、公式情報や公的機関の情報を優先するべきだ。
カードローンをおすすめできないケースすでに返済が遅れている人、借入金を別のローンの返済に充てようとしている人、毎月の生活費が恒常的に不足している人は、新たなカードローンの利用を慎重に考えたい。
借金を返すために別の借入れを繰り返すと、返済先と利息が増え、家計の立て直しが難しくなる。新たな融資を受けるよりも、返済条件の相談や債務整理などを検討する方が適切な場合もある。
返済できる見込みが立たない状態での借入れは、審査に通過できるかどうかとは別の問題だ。借りられる金額と、無理なく返せる金額は必ずしも一致しない。
【審査が緩いカードローン】に関するよくある質問(FAQ)
Q1:審査が甘い・緩いカードローンは本当にありますか?
A1:審査基準は金融機関によって異なるため、ある会社で落ちても別の正規業者で通過する可能性はある。ただし、正規の銀行や貸金業者は返済能力を確認するため、審査そのものがないカードローンは存在しないと考えてよい。「審査なし」「誰でも融資」といった広告には注意が必要だ。
Q2:審査なし・審査不要で借りられるカードローンはありますか?
A2:正規のカードローンにはない。貸金業者には貸金業法に基づく返済能力の調査義務がある。審査なしをうたう業者は、無登録の闇金などである可能性もあるため利用を避けたい。
Q3:消費者金融と銀行カードローンではどちらが審査に通りやすいですか?
A3:一概には比較できない。審査基準は各社・各行で異なり、一般に公開されていない。消費者金融は即日融資に対応する商品がある一方、銀行は比較的低金利の商品が多い。審査の通りやすさだけでなく、金利や融資までの時間も比較したい。
Q4:パートやアルバイトでもカードローンに申し込めますか?
A4:申込み可能な商品はある。継続的な収入があり、年齢などの申込条件を満たしていることが基本となる。ただし、雇用形態だけで審査結果が決まるわけではなく、他社借入れや信用情報なども確認される。
Q5:年収の3分の1を超えて借りることはできますか?
A5:消費者金融などの貸金業者からの個人向け借入れは、原則として年収の3分の1までに制限される。ただし、銀行カードローンは貸金業法の総量規制の直接の対象外であり、一定の例外・適用除外もある。ただし、銀行でも独自の返済能力審査があるため、年収の3分の1を超える融資が保証されるわけではない。
Q6:過去に延滞したことがあるとカードローンの審査に落ちますか?
A6:延滞の内容や時期、現在の借入状況などによって審査への影響は異なる。長期延滞などの情報が信用情報機関に登録されている場合、審査に不利になる可能性がある。まずはCICやJICCなどで本人開示を行い、登録内容を確認する方法がある。
Q7:在籍確認の電話がないカードローンはありますか?
A7:ある。アコムのように、勤務先への電話を行わず書面や申告内容で確認すると案内している会社もある。ただし、電話連絡がない場合でも在籍確認や審査自体がなくなるわけではない。最新の公式FAQで確認方法を調べたい。
Q8:カードローンで即日融資を受けることはできますか?
A8:消費者金融系の一部商品では、申込みから審査、契約、振込みまでを当日中に完了できる可能性がある。ただし、申込時間や審査状況、必要書類の提出状況によっては翌日以降になる。銀行カードローンは原則として即日融資に対応していない。
Q9:収入証明書なしでカードローンを利用できますか?
A9:貸金業者では、1社から50万円を超える借入れ、または他社借入れを含めて合計100万円を超える借入れの場合に、原則として収入証明書の提出が必要になる。それ以下でも各社の判断で提出を求められる場合がある。
Q10:審査に落ちた場合、すぐに別のカードローンへ申し込んでもよいですか?
A10:すぐに複数社へ申し込むのは避けた方がよい。短期間の申込情報は信用情報機関に記録され、金融機関の判断に影響する可能性がある。まずは申込条件、既存借入れ、信用情報、収入状況を確認し、審査に落ちた原因を整理してから次の行動を考えたい。
2026年現在、審査が緩いカードローンを探す人が知っておきたいのは、正規の金融機関には審査なしで借りられる商品はなく、審査基準も各社で異なるという事実だ。
銀行カードローンは総量規制の直接の対象外だが、独自の審査がある。消費者金融は総量規制の対象となる一方、一部の商品では即日融資に対応している。どちらが適しているかは、必要な金額、融資までの時間、適用金利、返済能力によって変わる。
審査に不安がある場合は、まず信用情報と他社借入れを確認し、申込内容を正確に整えることが大切だ。無理に複数社へ申し込んだり、審査なしをうたう業者に接触したりする必要はない。
金融庁や日本貸金業協会が案内する制度を理解し、登録業者かどうか、契約金利はいくらか、完済までにいくら必要かを確認する。借りられるかどうかだけでなく、借りた後も生活を維持しながら返済できるかを基準に選ぶことが、カードローンで失敗しないための判断基準になる。
参照した公的資料・公式情報記事の制度・数値・注意喚起に関する根拠資料です。
- 金融庁「貸金業法のキホン」「貸金業者向けの総合的な監督指針」
- 日本貸金業協会「総量規制について」「収入を証明する書類」「上限金利について」
- 金融庁「違法な金融業者にご注意!」(2026年6月26日更新)
- CIC「CICが保有する信用情報」「信用情報開示報告書の見方」
- 全国銀行協会「反社会的勢力との関係遮断に向けた対応について」
- 金融庁「銀行カードローン検査 中間とりまとめについて」
- アコム・PayPay銀行・三井住友銀行の公式FAQ(在籍確認)
- 金融庁「登録貸金業者情報検索サービス」
- 日本貸金業協会「貸金業相談・紛争解決センター」