「新年度とは、いつから始まり、いつまで続く期間なのか」「2026年度は2026年の12月までなのか、それとも2027年3月までなのか」と疑問に感じる人も多いのと考えられます。
日本で一般的に使われる新年度は、4月1日から始まる新しい年度を指します。国や地方自治体の会計年度、学校年度では、4月1日から翌年3月31日までが基本です。したがって、2026年度の期間は2026年4月1日から2027年3月31日までとなります。ただし、企業の事業年度は会社ごとに異なるため、すべての組織が4月始まりというわけではありません。
年度と暦年の違いを理解すると、1月から3月が何年度に当たるのか、前年度と次年度をどう区別するのかも整理できます。財政法、地方自治法、学校教育法施行規則、法人税法などの公的な制度を踏まえ、2026年時点の新年度の仕組みを詳しく解説します。
【基本を解説】新年度とは?2026年度はいつからいつまで?
新年度とは、前年度が終了し、新しい年度が始まること、またはその切り替わりの時期を指す言葉です。日本では4月を新年度の始まりとする制度が広く定着しています。
特に行政や学校では、4月1日が年度の初日となり、3月31日が年度末です。企業でも3月決算を採用する会社が多く、4月に組織変更や人事異動、新入社員の入社などが集中することから、4月は社会全体で新しいスタートを迎える時期として認識されています。
2026年度の具体的な期間2026年度は、次の期間です。
開始日:2026年4月1日(水)
終了日:2027年3月31日(水)
2026年度は2026年の1月1日から始まるわけではありません。2026年1月1日から3月31日までは、一般的な4月始まりの年度では2025年度に含まれます。
また、2026年11月時点では、すでに2026年度が始まっており、年度の途中に当たります。2027年3月31日を迎えると2026年度が終了し、翌日の4月1日から2027年度に切り替わります。
そもそも「年度」の意味とは?年度とは、会計、行政、教育、企業活動などの目的に合わせて区切った1年間の期間です。
通常の1年間が1月から12月までであるのに対し、年度は必ずしも1月に始まるとは限りません。日本の国の会計年度や地方自治体の会計年度では4月から翌年3月までを採用しています。
つまり、年度は単なる暦上の1年ではなく、特定の業務や制度を管理するための期間という意味を持っています。
【混同しやすいポイント】年度と暦年の違いとは?1月〜3月は何年度?
新年度について調べる際に、特に間違えやすいのが「年度」と「暦年」の違いです。
暦年とは、1月1日から12月31日までの期間を指します。私たちが普段使っている2026年、2027年といった年の区切りは暦年です。
一方、4月始まりの年度は、4月1日から翌年3月31日までで区切ります。そのため、同じ2026年という表記でも、2026年と2026年度では対象となる期間が異なります。
2026年と2026年度の違いを具体例で確認それぞれの期間を比較すると、次のようになります。
2026年(暦年):2026年1月1日〜2026年12月31日
2026年度(4月始まり):2026年4月1日〜2027年3月31日
2026年のうち、1月から3月は2025年度、4月から12月は2026年度に含まれます。
ここが年度を理解するうえで最も要点です。
1月〜3月は何年度になる?日本の一般的な4月始まりの年度では、1月から3月は前年の4月に始まった年度の終盤に当たります。
例えば、2026年1月から3月は2025年度の最終期間です。2027年1月から3月は2026年度の最終期間となります。
具体的には、次のように整理できます。
- 2025年1月〜3月:2024年度
- 2025年4月〜12月:2025年度
- 2026年1月〜3月:2025年度
- 2026年4月〜12月:2026年度
- 2027年1月〜3月:2026年度
ただし、この考え方は4月始まりの年度を採用している場合に限られます。12月決算の企業などでは、1月から12月までを1事業年度とすることもあります。
前年度と次年度の違い前年度とは、基準となる年度の1つ前の年度です。次年度とは、基準となる年度の翌年度を意味します。
2026年度を基準に考えると、前年度は2025年度、次年度は2027年度です。
例えば、2026年度の予算と前年度の予算を比較する場合は、2025年度と2026年度の数字を比較します。一方、2027年度の事業計画を立てる場合には、次年度である2027年度の見通しを検討します。
なお、「前年度」「次年度」は比較の基準によって変わります。2026年度という言葉が出てきた場合は、どの年度を基準にしているのかを確認すると誤解を防げます。
【公的制度で比較】会計年度・学校年度・企業の事業年度は何が違う?
日本では4月始まりの年度が一般的ですが、すべての組織に同じ期間が適用されるわけではありません。
特に押さえておきたいのが、国の会計年度、地方自治体の会計年度、学校年度、企業の事業年度という4つの区分です。それぞれ根拠となる法律や制度が異なります。
国の会計年度は財政法第11条で規定国の会計年度は、財政法第11条によって定められています。
同条では、国の会計年度について、毎年4月1日に始まり、翌年3月31日に終了することを規定しています。
つまり、国の予算や決算を管理する基本的な期間は4月から翌年3月までです。2026年度の国の予算も、この期間を対象として編成・執行されます。
年度ごとに収入と支出を管理することで、予算の編成、国会での審議、執行状況の確認、決算などを一定の周期で行える仕組みになっています。
地方自治体の会計年度は地方自治法第208条が根拠都道府県や市区町村などの普通地方公共団体については、地方自治法第208条に会計年度の規定があります。
同条第1項では、普通地方公共団体の会計年度も毎年4月1日に始まり、翌年3月31日に終わると定めています。
加えて、第2項では、各会計年度の歳出をその年度の歳入によって賄うという会計年度独立の原則を規定しています。
自治体が学校運営、道路整備、福祉サービス、公共施設の管理などに使う予算も、この年度区分を基本として管理されています。
学校年度は学校教育法施行規則第59条が基準学校の年度については、学校教育法施行規則第59条が重要な根拠となります。
同条では、小学校の学年は4月1日に始まり、翌年3月31日に終わると定めています。
また、文部科学省の就学事務に関する説明によると、中学校については同規則第79条、義務教育学校については第79条の8、特別支援学校については第135条で関連規定が準用されています。
このように、学校教育でも4月から翌年3月までという区切りが制度上採用されています。ただし、大学などを含め、各学校の具体的な学事日程や入学時期には個別の規程による違いがあります。
4つの年度区分を一覧で比較| 区分 | 期間・決め方 | 主な根拠・特徴 |
|---|---|---|
| 国の会計年度 | 4月1日〜翌年3月31日 | 財政法第11条。国の予算・決算を管理する期間 |
| 地方自治体の会計年度 | 4月1日〜翌年3月31日 | 地方自治法第208条。自治体の収入・支出を管理する期間 |
| 学校年度 | 原則4月1日〜翌年3月31日 | 学校教育法施行規則第59条など。学校の学年を区切る期間 |
| 企業の事業年度 | 会社ごとに設定 | 法人税法第13条。定款などに定める会計期間が基本 |
| 暦年 | 1月1日〜12月31日 | 通常のカレンダーに基づく1年間 |
この比較から分かるのは、4月始まりというルールが国や地方自治体、学校教育では制度的に定められている一方、企業の事業年度には異なる仕組みがあるという点です。
「日本の年度はすべて4月始まり」と覚えてしまうと、会社の決算期や税務上の期間を理解する際に間違える可能性があります。
【歴史を検証】なぜ日本の新年度は4月始まりになった?
日本では、なぜ1月ではなく4月に新年度が始まるのでしょうか。
この疑問を解くには、明治時代の会計制度の変遷を振り返る必要があります。現在の4月始まりは、最初から日本に存在していた伝統的な制度ではありません。
明治時代は10月・1月・7月始まりだった国立公文書館の解説によると、日本の会計年度は明治時代に何度も変更されています。
主な変遷は次のとおりです。
- 1869年(明治2年):会計年度が初めて制度化され、10月始まりとなる。
- 1873年(明治6年):西暦の採用に伴い、1月始まりに変更される。
- 1875年(明治8年):地租の納期に合わせる目的で7月始まりとなる。
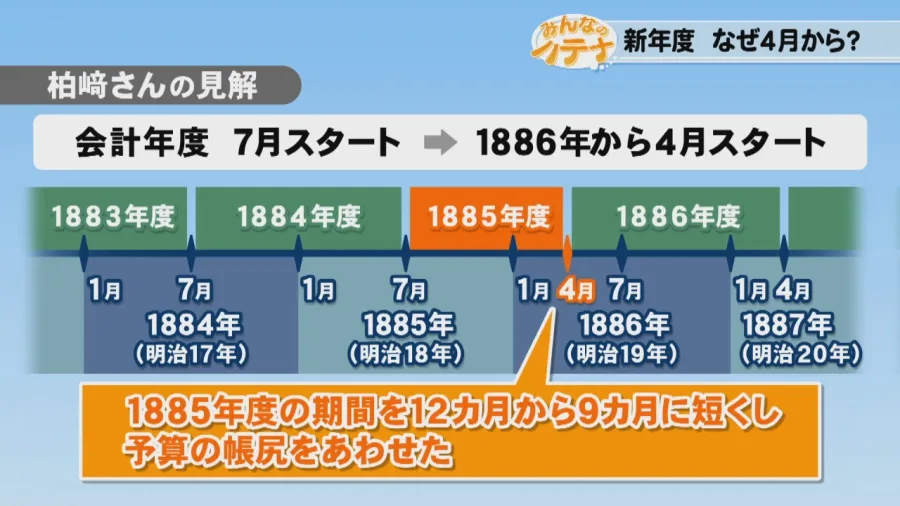
- 1886年(明治19年):会計年度が4月始まりに変更される。
つまり、現在の4月始まりは明治19年に定まった制度です。
松方正義による財政政策が転換点に4月始まりへの変更を理解するうえで重要なのが、当時の大蔵卿だった松方正義です。
国立公文書館の歴史解説では、当時の日本は軍事費の増加などによって財政収支が悪化していたと説明されています。
松方正義は、予算の一部を翌年度から繰り上げて収入に充てるなどの財政運営を行っていました。しかし、こうした予算のやりくりを続けることには限界がありました。
そこで、明治19年度から会計年度を従来の7月始まりから4月始まりに変更する制度改正が行われました。
この変更に伴い、明治18年度は7月から翌年3月までの9か月間に短縮されています。国立公文書館は、この改正によって予算の整合性を確保し、財政上の問題を調整した経緯を紹介しています。
学校も国の会計年度に合わせて4月始まりへ会計年度が4月始まりになった後、学校などの新年度も次第に4月開始へと移行していきました。
学校の年度を国の会計年度に合わせれば、教育予算、教職員の人事、学校運営に関する事務を同じ周期で管理しやすくなります。
また、学校の入学や卒業、進級の時期が社会全体の年度区分とそろうことで、行政や企業との連携も円滑になります。
現在、4月に入学式や入社式、人事異動が集中する背景には、こうした制度上の歴史があります。
新年度が春のイメージと結び付いているのは、単に気候や季節の問題だけではありません。行政の会計制度を起点として、教育や企業活動などに4月始まりが広がってきた歴史があるのです。
【企業の決算期を解説】事業年度は会社ごとにどう決める?
企業の新年度については、国や自治体と同じように4月1日から始まるとは限りません。
企業が採用する年度は、一般に「事業年度」と呼ばれます。これは、会社の財産や損益を計算し、決算や法人税の申告などを行うための期間です。
法人税法第13条が定める事業年度の意味法人税法第13条では、事業年度を法人の財産および損益の計算単位となる期間と定義しています。
その期間は、法令または法人の定款、寄附行為、規則、規約などに定められた会計期間が基本となります。
国税庁の令和8年度版「法人税法(基礎編)」でも、法人の会計期間を基礎として事業年度が定められる仕組みが説明されています。
また、法人税法上の事業年度は原則として1年以内です。定められた会計期間が1年を超える場合は、開始日から1年ごとに区分して取り扱われます。
したがって、企業が事業年度を決める際には、会社の定款などに定める会計期間と税法上の取り扱いを確認する必要があります。
企業の決算期は3月・12月などさまざま日本企業には3月決算の会社が多い一方で、12月決算、9月決算、6月決算など、異なる決算期を採用する企業もあります。
例えば、3月決算の企業なら、2026年4月1日から2027年3月31日までが2026年度に相当する事業年度です。
一方、12月決算の企業が1月1日から12月31日までを事業年度としている場合、2026年1月1日から12月31日までがその会社の2026事業年度になります。
同じ2026年という年でも、企業によって年度の区切りが違うことが分かります。
会社が事業年度を決めるときの主な判断基準企業が決算期を選ぶ際には、次のような経営上の事情が考慮されます。
1. 売上や取引の繁忙期
繁忙期と決算作業が重なると、経理部門や営業部門の負担が増加します。そのため、業務が比較的落ち着く時期に決算期を設定することが選択肢になります。
2. 親会社やグループ会社との統一
企業グループでは、連結決算や経営管理を円滑に行うため、親会社と子会社の事業年度をそろえることがあります。
3. 決算・税務申告の業務体制
決算書の作成、監査、株主総会、税務申告などに必要な期間や人員を考慮することも大切です。法人税の確定申告は、原則として各事業年度終了日の翌日から2か月以内に行います。
4. 事業の特性や経営計画
季節によって売上が大きく変動する事業では、年間の業績を適切に把握できる期間設定が重要になります。
個人事業主と法人では年度の扱いが違うさらに注意したいのが、個人事業主と法人の違いです。
個人事業者の所得税における対象期間は、原則として1月1日から12月31日までの暦年です。一方、法人は定款などで定めた事業年度を基本として法人税の所得を計算します。
この違いを知らないまま個人事業主の確定申告と法人決算を同じ感覚で考えると、対象期間を間違える可能性があります。
企業や事業者の年度を確認するときは、法人か個人事業主か、さらに決算期がいつなのかを確認することが大切です。
【よくある誤解を解消】新年度に関する注意点と正しい確認方法
新年度という言葉は、学校、行政、企業、税務など幅広い場面で使用されます。そのため、同じ言葉でも対象となる期間が違うケースがあります。
「新年度は必ず4月1日から」は正しい?国や地方自治体の会計年度については正しい理解です。学校年度についても、小学校などでは法律上の規定があります。
しかし、企業の事業年度まで一律に4月始まりと決められているわけではありません。
例えば、12月決算の会社では1月に新しい事業年度が始まることがあります。したがって、企業の新年度を調べる際には、会社の決算公告や会社概要、IR資料などで事業年度を確認する必要があります。
「2026年度」と「2026年」は同じではない2026年度は2026年4月から2027年3月までですが、2026年は2026年1月から12月までです。
特に統計資料や政府の予算資料、学校の募集要項、企業の決算資料などでは、暦年と年度が混在することがあります。
数字だけを見るのではなく、「年」と「年度」のどちらが使われているかを確認が必要です。
年度の対象を間違えないための確認ポイント年度を正確に把握するには、次の順番で確認すると分かりやすくなります。
- 国や自治体の予算なら、財政法や地方自治法に基づく会計年度を確認する。
- 学校の学年なら、学校教育法施行規則や各学校の学則を確認する。
- 企業の決算なら、定款、決算公告、IR資料などから事業年度を確認する。
- 個人事業主の税金なら、対象となる税目と暦年の扱いを確認する。
- 1月から3月の期間なら、どの年度区分を採用しているかを確認する。
こうした判断基準を持っておけば、年度の表記による誤解を防ぎやすくなります。
【新年度とは】に関するよくある質問(FAQ)
Q1:2026年度はいつからいつまでですか?
A1:日本の国や地方自治体、一般的な学校年度でいう2026年度は、2026年4月1日から2027年3月31日までです。2026年11月時点では2026年度の途中に当たります。
Q2:2026年1月から3月までは何年度ですか?
A2:4月始まりの年度では、2026年1月1日から3月31日までは2025年度です。2026年度が始まるのは2026年4月1日からです。ただし、企業の場合は事業年度によって異なります。
Q3:新年度は必ず4月1日から始まりますか?
A3:必ずしもそうではありません。国の会計年度は財政法第11条、地方自治体の会計年度は地方自治法第208条によって4月1日開始と定められています。一方、企業の事業年度は法人税法第13条などに基づいて各法人の会計期間を基本に決められるため、1月始まりやその他の期間もあります。
Q4:学校の新年度が4月始まりなのはなぜですか?
A4:明治時代に国の会計年度が4月始まりに変更された後、学校などもその区切りに合わせる形で4月開始へ移行したためです。現在は学校教育法施行規則第59条などにより、学年の期間が定められています。
Q5:前年度と次年度はどう違いますか?
A5:前年度は基準となる年度の1つ前、次年度はその翌年度です。2026年度を基準とする場合、前年度は2025年度、次年度は2027年度となります。
新年度とは、前年度から新しい年度に切り替わる時期を意味します。日本では国や地方自治体、学校を中心に4月1日から翌年3月31日までを1年度とする仕組みが広く採用されています。
2026年度の期間は、2026年4月1日から2027年3月31日までです。2026年1月から3月は2025年度に含まれ、2027年1月から3月は2026年度に含まれます。
この4月始まりの制度は、明治19年の会計年度変更に端を発し、その後、学校などにも広がりました。財政法第11条、地方自治法第208条、学校教育法施行規則第59条などが、現在の年度区分を理解するうえで重要な根拠となっています。
一方、企業の事業年度は会社ごとに異なり、必ずしも4月始まりではありません。法人税法第13条に基づき、定款などに定められた会計期間を基本として管理されています。
【プロの結論】
新年度を正しく理解するために最も大切なのは、「2026年」と「2026年度」を区別すること、そして年度の対象となる組織や制度を確認することです。
行政や学校の情報を見るときは4月始まりを基本に考え、企業の決算や税務情報を見るときは個別の事業年度を確認する。この2つの判断基準を身に付けておけば、年度に関するニュース、予算資料、学校の案内、企業情報をより正確に読み取れるようになります。
2026年度は2027年3月31日まで続きます。新年度という言葉に接したときは、単に西暦の数字を見るのではなく、どの制度に基づいた1年間なのかを確認することが大切です。