へそくりとは、家計の中から自分が自由に使えるように、少しずつ蓄えておくお金のことです。一般的には、配偶者や家族に知らせずに貯めているお金を指し、日々の節約で浮いた生活費や、個人的な収入、内職などで得たお金を積み立てるケースがあります。単なる貯金とは異なり、「自分だけのために確保しておく」「家族には内緒にしておく」というニュアンスが含まれています。
2026年8月に公表された300人調査では、パートナーに内緒のへそくりを現在持っている人は45.0%、過去の経験者を含めると67.0%に達しました。一方、へそくりの所有権は誰にあるのか、夫婦間で貯めたお金に贈与税はかかるのかなど、知っておきたい問題もあります。加えて、この言葉は1956年1月3日公開の東宝映画『へそくり社長』のタイトルにも使われています。
【基本知識】へそくりとは?意味・使われ方と意外な語源
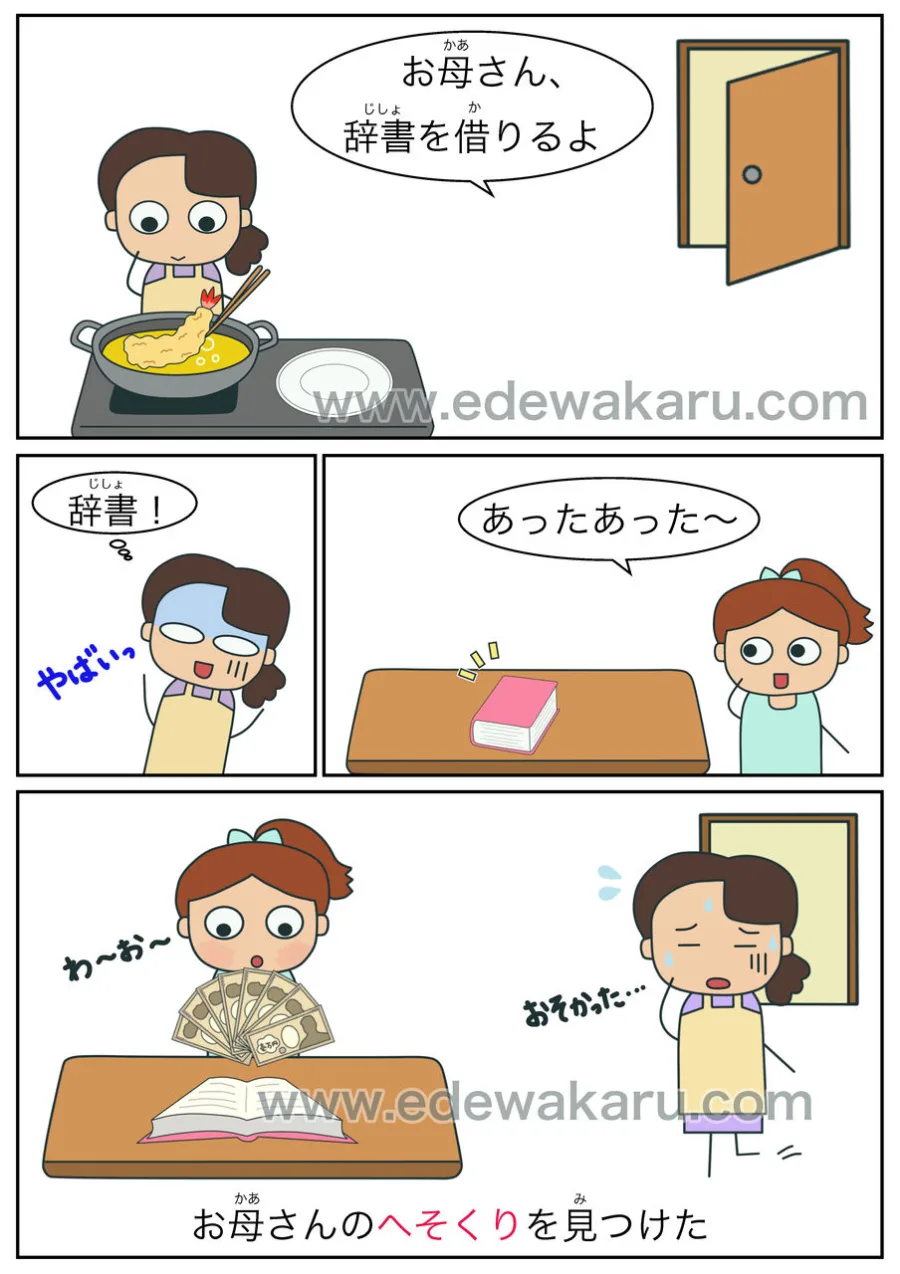
へそくりは、日常生活で使われる身近な言葉ですが、その意味には単なる貯蓄以上の特徴があります。
へそくりの意味は自分のために密かに蓄えるお金辞書的な意味では、へそくりとは、倹約や内職などによって、ほかの人に知られないよう少しずつ貯めたお金を指します。
例えば、毎月の食費をやりくりして余った金額を別に取っておく、買い物で節約した分を自分専用の口座に移す、趣味や副業で得た収入を家計とは別に管理するといった行為が代表的です。
へそくりの使い道は人によって異なります。自分へのご褒美、旅行、趣味、老後の生活費、突然の病気や失業に備える緊急資金など、個人的な楽しみから生活防衛まで幅広く利用されています。
なお、必ずしも配偶者に隠しているお金だけを意味するわけではありません。独身者が家族に内緒で貯めるお金や、家計とは別に自分の裁量で管理している資金を指して使う場合もあります。
へそくりの語源・由来は「臍」ではなく「綜麻」へそくりの語源として興味深いのが、「臍繰金(へそくりがね)」という言葉です。
精選版日本国語大辞典によると、もともとの「へそ」は人間のお腹にある臍(へそ)ではなく、「綜麻」と書く麻糸に関係しています。
綜麻とは、織機にかけられるようにより合わせた麻糸のことです。昔は、この綜麻を繰る作業によって少しずつお金を蓄えることがあり、そのお金を「綜麻繰金」と呼んだことが語源とされています。
その後、「へそ」という音が身体の臍と結び付けられ、「臍繰金」という漢字が当てられるようになりました。
つまり、へそくりはお腹の臍にお金を隠すという意味から生まれた言葉ではありません。現在の漢字表記から想像するイメージと、本来の語源には違いがあります。
また、辞書には浮世草子『好色万金丹』(1694年)の用例も掲載されています。少なくとも江戸時代には、こっそり蓄えたお金を表す言葉として使われていたことが分かります。
【2026年最新】夫婦のへそくりの実態は?保有率・金額・理由
へそくりは昔ながらの言葉ですが、2026年の調査を見ると、現在も多くの家庭で身近な存在になっています。
パートナーに内緒のへそくりを持つ人は45.0%株式会社AZWAYが2026年8月25日に公表した「へそくりに関するアンケート」では、配偶者またはパートナーがいる20~60代の男女300人を対象に、へそくりの保有状況を調査しました。
調査期間は2026年6月7日から7月1日まで。インターネットによるアンケートで、結果は次のとおりです。
- 現在へそくりがある:45.0%
- 以前はあったが今はない:22.0%
- へそくりをしたことはない:33.0%
現在保有している人と過去に経験した人を合わせると67.0%。パートナーがいる回答者のおよそ3人に2人が、へそくりをした経験を持つ計算です。
年代別では50代の保有率が65.0%で最も高く、20代44.4%、30代42.2%、40代38.6%、60代47.1%という結果でした。
へそくりの金額は10万~29万円が最多現在へそくりを持っている135人に金額を尋ねたところ、最も多かったのは10万~29万円の23.0%でした。
一方、100万~299万円は20.7%、300万~499万円は5.2%、500万円以上は6.7%となっており、100万円以上を保有する人も合計32.6%に達しています。
少額をコツコツ貯める人がいる一方、長期間にわたってまとまった金額を確保している人もいることが分かります。
へそくりを貯める理由は自由に使えるお金と将来への備えへそくりの経験がある201人に目的を尋ねた複数回答では、次の2項目が上位を占めました。
- 自分の自由に使えるお金がほしい:57.2%
- 万一の備え(離婚・失業・病気など):56.7%
- パートナーに相談せず買い物したい:25.9%
- 趣味・推し活など好きなことに使いたい:20.9%
- 老後の不安:20.9%
注目したいのは、自分の楽しみだけでなく、生活上のリスクに備える目的もほぼ同じ割合で挙がっていることです。
へそくりは、好きなものを買うための自由資金であると同時に、家計全体に余裕がなくなったときの個人的な備えとしても機能しています。
ただし、この調査は300人を対象としたインターネット調査であり、日本の全世帯を代表する統計ではありません。年代別の50代も40人です。数字は2026年の回答者の傾向として捉える必要があります。
【実践編】へそくりの貯め方・貯金との違い・隠し場所
へそくりを始めるときに大切なのは、無理に大金を貯めようとしないことです。日常の家計を圧迫せず、継続できる仕組みを作ることが基本になります。
へそくりを効率よく貯める4つの方法1. 毎月の予算から少額を取り分ける
最も取り組みやすいのは、毎月の収入や自由に使える予算から一定額を確保する方法です。例えば月3,000円なら年間36,000円、月5,000円なら年間60,000円になります。無理のない金額を決め、継続することがポイントです。
2. 節約で浮いたお金を別にする
食費や日用品の予算を工夫して余ったお金を、そのまま使い切らずに別の口座や貯蓄用の封筒に移します。節約の成果が目に見えるため、続けるモチベーションにもなります。
3. 臨時収入の一部を取り分ける
賞与や副業収入、ポイント還元など、通常の生活費とは別に得たお金の一部をへそくりに回す方法です。全額を貯める必要はなく、自分で使う分と将来に残す分を分けると管理しやすくなります。
4. 自動積立を利用する
毎月の給料日に一定額を別口座へ移す仕組みを作れば、使い切ってしまう前に貯蓄できます。銀行の自動積立定期預金などを利用すれば、手作業で移動する手間も減らせます。
へそくりと貯金の違いは何?へそくりと貯金は、どちらもお金を蓄える行為ですが、言葉が示す意味合いは異なります。
- 貯金:将来の支出や生活の安定のためにお金を蓄えること。家族で共有する資金も含む。
- へそくり:自分が自由に使えるよう、ほかの人に知らせず個人的に蓄えるお金。
つまり、貯金はお金を蓄える行為そのものを指し、へそくりは貯める目的や管理の仕方に重点を置いた言葉です。
銀行に預けているから貯金、現金で保管しているからへそくりという区別ではありません。へそくりを銀行口座で管理することも、貯金の一部をへそくりとして取り分けることもできます。
へそくりの隠し場所は銀行口座が最多2026年のAZWAY調査では、へそくりの経験者に保管場所や管理方法を尋ねたところ、「パートナーが知らない銀行口座」が66.7%で最多となりました。
次いで「自宅のどこかに現金で隠している」が31.8%、「証券口座・投資アプリ」が16.4%、「フリマアプリ・ポイントの残高」が11.9%、「スマホの電子マネー・QR決済の残高」が10.4%でした。複数回答のため、合計は100%を超えます。
自宅で現金を保管する場合は、盗難や火災、水濡れ、紛失などのリスクがあります。大きな金額を長期間保管するなら、金融機関の口座を利用するほうが管理しやすいでしょう。
ただし、口座の名義だけでお金の所有者が決まるわけではありません。お金の出所や管理の実態も重要です。
【夫婦間の法律】へそくりは誰のもの?隠して貯めたお金の所有権
夫婦のへそくりで特に気になるのが、貯めたお金は夫のものなのか、妻のものなのかという問題です。
実は、へそくりという呼び名だけでは所有権は決まりません。誰が稼いだお金なのか、どのような目的で渡されたのか、実際に誰が管理していたのかによって判断が変わります。
民法762条が定める夫婦の財産日本の民法762条では、夫婦の財産について、次のようなルールを定めています。
- 婚姻前から各自が持っていた財産は、それぞれの特有財産となる。
- 婚姻中に自己の名で得た財産も、原則としてその人の特有財産となる。
- 夫婦のどちらに属するか明らかでない財産は、共有財産と推定される。
そのため、結婚前から自分が持っていた貯金や、自分の名義で取得した財産などは、原則として本人の財産です。
一方、夫の収入から妻名義の口座にお金を移していた場合、口座名義が妻だからといって、必ず妻だけの財産になるわけではありません。実質的に誰が資金を出し、誰の財産として管理されていたかが問題になります。
家計を管理する側が貯めたへそくりはどうなる?例えば、夫が毎月の生活費を妻に渡し、妻が食費や日用品の支出を抑えて余った分を別口座に貯めていたとします。
この場合、節約したお金だから自動的に妻個人の財産になるとは限りません。もともとの資金が夫の収入であり、妻に個人財産として贈与されたものではなければ、実質的な所有者について検討が必要です。
反対に、妻自身の給与や独身時代の貯金から積み立てていた場合は、妻の特有財産と認められる可能性があります。
夫婦間で認識が食い違わないようにするには、生活費、共有の貯蓄、個人の自由資金を区別して管理することが有効です。特にまとまった金額を貯める場合は、資金の出所や贈与の意思を記録しておくと、後のトラブルを防ぎやすくなります。
【税金の注意点】へそくりに贈与税・相続税はかかる?
へそくりを貯めていると、税金の問題も気になります。結論からいえば、自分の収入から貯めたお金を保管しているだけで、新たに贈与税が発生するわけではありません。
ただし、配偶者から生活費として受け取ったお金を貯蓄に回している場合や、相手が資金を出している口座を自分名義で管理している場合には注意が必要です。
夫婦間の生活費は原則非課税だが、貯蓄に回すと扱いが変わる国税庁によると、夫婦などの扶養義務者から通常必要と認められる生活費や教育費として受け取ったお金は、必要な都度、実際の支払いに充てる場合には贈与税がかかりません。
しかし、生活費として受け取ったお金を使わずに預金したり、株式や不動産の購入資金に回したりした場合、その部分は贈与税の対象になる可能性があります。
つまり、生活費を受け取ったという理由だけで、余ったお金を自由に貯蓄できるとは限りません。実際にどのような目的で渡された資金なのかが重要です。
贈与税の基礎控除110万円とは?2026年現在、暦年課税による贈与税には、受贈者1人につき年間110万円の基礎控除があります。
1月1日から12月31日までの1年間に受け取った贈与財産の合計額から110万円を差し引き、残った金額に税率を適用する仕組みです。
ここで注意したいのは、へそくりの残高が110万円を超えたら贈与税が発生するという意味ではないことです。
例えば、自分の給与から毎月積み立てて100万円、200万円と貯めても、それだけで贈与税が発生するわけではありません。一方、配偶者から贈与を受けた場合には、その年にほかの人から受け取った贈与も含めて年間の合計額を確認する必要があります。
名義預金と相続税にも注意もう一つ重要なのが「名義預金」です。
例えば、妻名義の預金口座に夫が資金を入れ、通帳や印鑑なども夫が管理していた場合、実質的には夫の財産と判断される可能性があります。
国税庁の相続税に関する資料でも、預金の名義にかかわらず、被相続人が資金を拠出していたことなどから本人の財産と認められるものは、相続税の課税対象になると説明されています。
したがって、配偶者の名義でへそくりを管理していたとしても、資金を出した人が亡くなった際には、相続財産として扱われる可能性があります。
高額なへそくりや夫婦間の資金移動がある場合は、税理士などの専門家に相談し、資金の出所や贈与の実態を整理しておくことが大切です。
【映画情報】1956年公開の東宝『へそくり社長』は社長シリーズ第1作
「へそくり」という言葉は、家庭のお金を表すだけではありません。1956年には、東宝が同じ言葉をタイトルにした映画『へそくり社長』を公開しています。
本作は、森繁久彌主演の東宝「社長シリーズ」の記念すべき第1作です。東宝株式会社の公式沿革にも、1956年1月の出来事として「へそくり社長」公開が記録されています。
『へそくり社長』の基本情報映画『へそくり社長』は、1956年1月3日に劇場公開された日本映画です。製作・配給は東宝、作品はモノクロで、上映時間は82分。監督は千葉泰樹、脚本は笠原良三、製作は藤本真澄が担当しました。
主人公は、商社・明和商事の新社長である田代善之助。先代社長の娘である厚子と結婚し、社長の座に就いた人物です。社内の人間関係や株主との駆け引き、家庭での夫婦関係などを交えながら、サラリーマン社会の人間模様を描きます。
作品のキャッチコピーは「女房はコワイ! 浮気はしたい! 賞与(ボーナス)へそくる三等社長!」。タイトルにあるへそくりと、社長の立場や家庭での振る舞いを結び付けた喜劇作品です。
主要キャストと登場人物の関係| 登場人物・項目 | 出演者・内容 | 作品内での関係・役割 |
|---|---|---|
| 田代善之助 | 森繁久彌 | 明和商事の新社長。物語の主人公。 |
| 田代厚子 | 越路吹雪 | 善之助の妻。先代社長の娘。 |
| 福原イネ | 三好栄子 | 先代社長の妻で会長。 |
| 小森信一 | 小林桂樹 | 善之助の秘書。 |
| 福原未知子 | 八千草薫 | 先代社長の娘で、厚子の妹。 |
| 大塚悠子 | 司葉子 | タイピスト。小森の恋人。 |
| 作品公開日 | 1956年1月3日 | 東宝配給のモノクロ映画。上映時間82分。 |
| シリーズ上の位置づけ | 東宝「社長シリーズ」 | シリーズ第1作。 |
特に注目したいのが、越路吹雪と三好栄子の出演です。
越路吹雪が演じる田代厚子は、主人公・善之助の妻であり、先代社長の娘という立場にあります。一方、三好栄子が演じる福原イネは、先代社長の妻で会長です。家庭と会社の人間関係が交差する構図が、本作の物語を支えています。
社長シリーズ第1作としての歴史的な位置づけ東宝の公式沿革では、1956年1月に『へそくり社長』が「社長」シリーズ第1作として公開されたことが明記されています。
森繁久彌を中心に、企業の社長や社員、家族、取引先などの関係を喜劇として描くシリーズの出発点です。サラリーマン社会の出世競争や会社経営、家庭での立場といった身近な題材を娯楽作品に取り込んだ点に特徴があります。
また、続編『続へそくり社長』は1956年3月20日に公開されました。同じ年に続編が登場したことからも、作品がシリーズとして展開されていく初期の流れを確認できます。
現在の感覚で見ると、1950年代の会社組織や夫婦関係には時代的な違いもあります。しかし、家庭のお金と会社での立場を「へそくり」という言葉で結び付けたタイトルには、当時の生活感覚が反映されています。
【よくある質問】へそくりとは?意味・税金・夫婦間の疑問(FAQ)
Q1:へそくりとは簡単にいうと何ですか?
A1:家計や日常生活の中から、自分が自由に使えるように少しずつ蓄えておくお金です。一般的には、配偶者や家族に知らせずに貯めたお金を指します。
Q2:へそくりの語源はお腹の臍ですか?
A2:違います。本来は「綜麻(へそ)」という麻糸を繰って蓄えたお金を意味する「臍繰金」に由来します。人間の臍とは直接関係ありません。
Q3:夫婦で貯めたへそくりは誰のものですか?
A3:資金の出所や贈与の有無、管理の実態によって判断されます。口座の名義だけで所有者が決まるわけではありません。民法762条の夫婦財産に関する規定も関係します。
Q4:へそくりが100万円を超えたら贈与税がかかりますか?
A4:へそくりの残高が100万円を超えたという理由だけでは課税されません。贈与税は実際に贈与によって取得した財産を対象とし、暦年課税では年間110万円の基礎控除があります。
Q5:へそくりは銀行口座に預けてもよいですか?
A5:問題ありません。自分の資金を自分名義の口座で管理する方法は、現金を自宅に保管するよりも安全性や記録の面でメリットがあります。ただし、口座名義と実際の所有者が異なる場合には注意が必要です。
Q6:映画『へそくり社長』はいつ公開されましたか?
A6:1956年1月3日です。東宝が製作・配給したモノクロ映画で、森繁久彌主演の社長シリーズ第1作です。越路吹雪が田代厚子役、三好栄子が福原イネ役で出演しています。
へそくりとは、家計の中から自分のために少しずつ蓄えておくお金です。その語源は「臍」ではなく、麻糸を繰る「綜麻」にあり、江戸時代から使われてきた歴史ある言葉です。
2026年の調査では、パートナーに内緒のへそくりを現在持っている人は45.0%、経験者は67.0%でした。自分の自由に使えるお金を確保したいという希望と、将来の不測の事態に備えたいという意識が、へそくりを続ける大きな理由になっています。
一方、夫婦間で貯めたお金の所有権や贈与税については、単純に口座名義や貯蓄額だけでは判断できません。資金の出所を明確にし、生活費と個人資金を区別しておくことが、トラブルを避けるための基本です。
へそくりを始めるなら、毎月無理のない金額を積み立てたい人や、自分で使い道を決められる資金を持ちたい人に向いています。反対に、高金利の借入れがある場合や、家計の必要資金を削ってまで隠し貯める方法はおすすめできません。
そして、1956年1月3日公開の東宝映画『へそくり社長』は、この言葉が映画のタイトルにも使われた歴史を伝える作品です。森繁久彌を主演に、越路吹雪、三好栄子らが出演した社長シリーズ第1作として、映画史の面でも押さえておきたい一本です。
へそくりは、単に家族に秘密のお金を持つことではありません。自分の生活の自由度を守りながら、家計全体の安心も損なわないように管理することが、長く続けるための大切な判断基準です。
主な根拠資料:精選版日本国語大辞典、東宝株式会社公式沿革、国立映画アーカイブ、国税庁、e-Gov法令検索、株式会社AZWAYの2026年調査、映画.comの作品情報。