電気自動車(EV)の購入を検討するとき、車両価格や電気代と並んで気になるのが税金です。ガソリン車と比べて税負担が軽いといわれるEVですが、自動車税(種別割)、自動車重量税、購入時の税金では、それぞれ適用される制度や減免条件が異なります。2026年11月現在、グリーン化特例やエコカー減税による優遇が続いている一方、2028年以降にはEVの重量に応じた新たな課税も予定されています。
特に知っておきたいのは、EVならすべての税金が無料になるわけではないという点です。新車購入時の免税と、購入後に毎年発生する税金、数年ごとの車検で支払う重量税は別の仕組みです。この記事では、2026年度の最新制度をもとに、具体的な税額、ガソリン車との比較、補助金、購入後の年間維持費、今後の制度変更まで整理します。
【まず結論】2026年の電気自動車の税金はいくら?基本の仕組みを解説
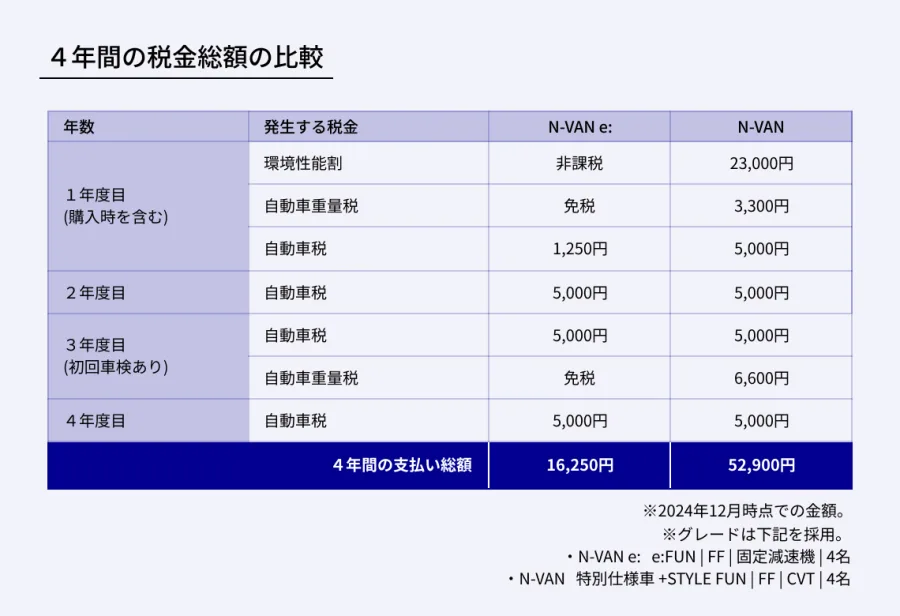
2026年11月現在、一般的な自家用の電気自動車にかかる主な税金は、自動車税(種別割)と自動車重量税です。購入時には消費税も関係しますが、従来の自動車税環境性能割は2026年4月1日から廃止されています。
電気自動車の税金が比較的安くなる大きな理由は、エンジンの排気量を基準にする自動車税の仕組みで、純粋な電気自動車は総排気量1,000cc以下の区分として扱われるためです。
電気自動車に関係する主な税金1. 自動車税(種別割)
毎年4月1日時点の所有者に課される地方税です。通常のガソリン車ではエンジンの総排気量によって税額が決まりますが、内燃機関を持たないEVは1,000cc以下の区分に相当する税率が適用されます。
2. 自動車重量税
車両重量に応じて課税される国税です。新車登録時や車検時に納めます。EVはエコカー減税の対象となり、新車登録時と初回継続検査時に免税される仕組みがあります。
3. 自動車税環境性能割
以前は車両取得時に環境性能に応じて課税されていましたが、2026年3月31日をもって廃止されました。なお、廃止前もEVは原則として非課税対象でした。
4. 消費税
EVの車両本体や関連商品にも通常の消費税が適用されます。税制優遇があるからといって、車両購入に関する税金がすべてなくなるわけではありません。
ここで注意したいのは、EVとプラグインハイブリッド車(PHEV)は同じ扱いではないことです。PHEVはエンジンを搭載しているため、自動車税の区分は原則としてエンジンの排気量を基準に判断します。純粋なバッテリー式EV(BEV)と混同しないようにしましょう。
【毎年の税金】自動車税とグリーン化特例でどこまで安くなる?
EVを所有すると毎年発生するのが自動車税(種別割)です。2026年度の一般的な自家用乗用EVでは、通常税率は年額25,000円となっています。
普通車タイプのEVは年間25,000円が基本2019年10月1日以降に初度登録された自家用乗用車の税率では、電気自動車は総排気量1,000cc以下と同じ区分です。
栃木県が公表している2026年度の自動車税額表でも、電気自動車の通常税率は25,000円とされています。これは1,000cc超1,500cc以下のガソリン車に適用される30,500円と比較すると、年間5,500円の差です。
ただし、2019年9月30日以前に初度登録された車両には旧税率が適用される場合があります。中古EVを購入する場合は、車検証に記載された初度登録年月も確認してください。
グリーン化特例による75%軽減EVの税金をさらに軽くするのが、グリーン化特例です。環境負荷の小さい車両の普及を促進するため、自動車税や軽自動車税を一定期間軽減する制度です。
電気自動車、燃料電池自動車、一定の天然ガス自動車、プラグインハイブリッド車などが対象となり、EVでは原則として約75%の軽減が適用されます。
2026年度税制改正では、この軽課措置が2年間延長されました。2026年4月1日から2028年3月31日までの新車登録が対象となる期間です。
一般的な自家用乗用EVの税額イメージは次のとおりです。
- 通常の自動車税:25,000円
- グリーン化特例適用時:6,500円
- 軽減額:18,500円
この軽減は毎年続くものではありません。原則として、新車登録をした翌年度分の1年間だけ適用されます。2年目以降は通常税率に戻るため、長期的な維持費を計算するときには25,000円を基本に考える必要があります。
軽自動車タイプのEVはどうなる?軽EVの場合は、軽自動車税(種別割)が適用されます。自家用乗用の軽自動車の標準税率は年間10,800円です。
グリーン化特例の75%軽減が適用される年度は2,700円になります。普通車タイプとは税額の基準が異なるため、軽EVを検討している人は軽自動車税の区分で確認してください。
なお、軽自動車税は毎年4月1日時点の所有者に課税されます。普通車の自動車税とは、廃車や名義変更時の月割りの扱いも異なります。
【車検時の税金】自動車重量税とエコカー減税の適用条件
EVの税制優遇で大きなメリットとなるのが、自動車重量税の免税です。
自動車重量税は、車両重量が重くなるほど税額が上がる仕組みです。一般的な自家用乗用車では、0.5トンごとに税額が設定され、車検の有効期間に応じてまとめて納付します。
2026年5月からエコカー減税が2年間延長2026年度税制改正では、自動車重量税のエコカー減税が見直され、適用期限が2028年4月30日まで延長されました。
2026年5月1日から2028年4月30日までに新車新規登録などを行う対象EVは、重量税が免税となります。また、対象となるEVは新車登録時だけでなく、初回の継続検査時にも免税されます。
ただし、2回目の継続検査以降は通常の税額が発生するため、車検時の負担が永久にゼロになるわけではありません。
ガソリン車との違いは燃費基準にもあるガソリン車やハイブリッド車の場合、エコカー減税を受けるには排出ガス性能や燃費基準の達成度などを満たす必要があります。
2026年5月1日以降は減免区分の基準が引き上げられ、2027年5月1日にも一部の燃費基準がさらに変更される予定です。
一方、対象となる純粋なEVは、こうしたガソリン車の燃費基準とは異なる枠組みで免税対象になります。購入時期によって制度の適用条件が変わるため、契約日だけではなく新車登録日を確認することが大切です。
車検時に確認したいポイント- 新車登録時に自動車重量税が免税されているか
- 初回継続検査時の免税対象になっているか
- 車検証の有効期間や検査時期が制度の条件を満たしているか
- 2回目以降の車検で必要となる重量税はいくらか
- 対象車種・型式が最新のエコカー減税対象車一覧に掲載されているか
国税庁の自動車重量税に関する案内や、日本自動車工業会の対象車一覧では、適用期間と減免条件が整理されています。輸入EVなども含め、車種や型式ごとの確認が欠かせません。
【徹底比較】電気自動車とガソリン車の税金はどちらがお得?
EVとガソリン車の税負担を比較すると、特に差が出やすいのは自動車税と購入後数年間の自動車重量税です。
以下は2019年10月1日以降に初度登録された一般的な自家用乗用車を想定した比較です。グリーン化特例やエコカー減税の対象条件を満たすかどうかによって、実際の納税額は変わります。
| 比較項目 | 電気自動車(EV) | ガソリン車 |
|---|---|---|
| 自動車税・年間 | 25,000円 | 1,000cc以下:25,000円 |
| 1.5Lクラスの自動車税 | 25,000円 | 30,500円 |
| 2.0Lクラスの自動車税 | 25,000円 | 36,000円 |
| 新車登録翌年度の軽減 | 条件を満たせば6,500円 | 車両の環境性能・条件による |
| 自動車重量税・新車時 | 対象EVは免税 | 燃費基準などで異なる |
| 初回継続車検時の重量税 | 対象EVは免税 | 燃費基準などで異なる |
| 環境性能割 | 2026年4月以降は廃止 | 2026年4月以降は廃止 |
| 国のCEV補助金 | 対象車種・条件により交付 | 原則として対象外 |
この比較から分かるのは、EVの税負担がすべてのガソリン車より安いわけではないということです。
例えば、排気量1,000cc以下のガソリン車と比較すると、通常の自動車税は同額です。しかし、1,500ccや2,000ccのガソリン車と比べれば、EVの方が年間の自動車税を抑えられます。
また、EVは新車登録時と初回車検時の重量税が免税されるため、購入後の初期段階では税金のメリットが大きくなります。
一方、ガソリン車でも燃費性能に優れた車種はエコカー減税の対象となることがあります。比較する際には、単純に動力源だけで判断せず、購入する車種の実際の税額を確認しましょう。
【2028年から要注意】EVの新しい重量課税と今後の税制変更
2026年のEV税制を考えるうえで、見逃せないのが2028年以降の制度変更です。これまでEVはガソリン税などを直接負担しないことから、道路整備などに必要な財源をどのように公平に負担するかが議論されてきました。
2026年度税制改正では、EVの重量に応じた新しい負担を導入する方向が示されています。ただし、現時点では具体的な税率がすべて確定しているわけではありません。
変更点1:2028年度以降の新車EVに重量基準の自動車税2028年度以降に新車新規登録を受けるEV・燃料電池自動車については、従来の排気量を基準とする方式から、車両重量に応じた課税方式を導入する方針が示されました。
具体的な税率や区分については、2027年度税制改正で結論を得る予定です。したがって、2026年11月時点で、重量別の年間税額を確定額として示すことはできません。
変更点2:2028年5月から車検時の重量に応じた負担もう一つの変更が、EVと自家用乗用PHEVに対する車検時の新たな重量に応じた負担です。
2028年5月1日以降に受ける車検から、自動車重量税の特例加算分として徴収する仕組みが予定されています。
制度設計では、次のような経過措置も示されています。
- 新車の新規検査時における当初3年分は免除。
- 既販車については、制度開始後の最初の車検時は免除。
- 車両重量に応じて負担額を設定する。
- PHEVの税率はEVの2分の1を目安とする。
- エコカー減税は、この新たな特例加算分には適用しない。
この新制度の具体的な税率も、2027年度税制改正で検討される予定です。
つまり、2028年には年間の自動車税と車検時の重量税という、性質の異なる2つの制度変更が予定されています。両者を混同しないことが大切です。
今後EVを購入する人は、購入時点の優遇だけでなく、長期保有した場合の税負担も考慮する必要があります。
【購入後の維持費】電気自動車は本当にガソリン車より安い?
EVの維持費を比較するとき、税金だけに注目すると実際の家計負担を見誤る可能性があります。毎年の電気代や保険料、車検費用、消耗品の交換費用なども含めて計算する必要があります。
EVの年間維持費を構成する費用主な費用は次のとおりです。
- 自動車税:普通車タイプのEVは通常25,000円、軽EVは10,800円。
- 電気代:自宅充電か公共充電か、走行距離や電費によって変わる。
- 自動車重量税:新車登録時や車検時に発生するが、対象期間は免税措置がある。
- 自賠責保険:車両区分と契約期間に応じて支払う。
- 任意保険:車種、年齢、等級、補償内容などで変動する。
- 車検・整備費用:法定費用のほか、点検や整備の料金が必要。
- タイヤ交換:車両重量や走行状況に応じて交換費用が発生する。
EVの燃料費に相当する電気代は、実際の電費と走行距離から計算できます。
例えば、年間走行距離が10,000kmで、電費が7km/kWhの場合、年間の消費電力量は約1,429kWhです。これに契約している電気料金単価を掛ければ、おおよその年間電気代を算出できます。
ガソリン車の場合は、年間走行距離を実燃費で割り、給油量にガソリン単価を掛けて計算します。
このように、走行距離が長い人ほどエネルギー費用の差が総維持費に反映されやすくなります。ただし、公共急速充電の利用割合や自宅の電気料金プランによって結果は変わります。
EVの維持費が安くなりやすい人EVの経済的なメリットを生かしやすいのは、自宅に充電設備を設置でき、日常的な走行距離がある程度多い人です。
自宅で夜間充電できる環境があれば、充電場所を探す手間を減らしながら、電気料金プランを工夫できます。また、エンジンオイル交換が不要になるなど、ガソリン車とは異なる整備面のメリットもあります。
EVを購入する前に確認したい注意点反対に、長距離移動が多く公共充電への依存度が高い人や、自宅に充電設備を設置できない人は、充電料金や移動時間も考慮する必要があります。
加えて、EVはバッテリーを搭載するため、車両によっては車重が大きく、タイヤ交換などの消耗品費用が高くなる場合もあります。任意保険料も車種や修理費用によって変わります。
税金が安いという理由だけで購入を決めるのではなく、購入価格から補助金を差し引いた実質負担額と、5年間程度の維持費を合わせて比較するのが現実的です。
【補助金・税制優遇】2026年のEV購入で利用できる制度
EV購入時には、税金の軽減とは別に国や自治体の補助金を利用できる場合があります。代表的なものが、クリーンエネルギー自動車導入促進補助金、通称CEV補助金です。
CEV補助金は車種ごとに交付額が異なるCEV補助金は、電気自動車や燃料電池自動車などの導入を促進するための制度です。対象となる新車を購入し、所定の条件を満たすことで補助金を受け取れます。
2026年度は2025年度補正予算に基づく制度が実施されており、2026年4月1日以降に登録された車両についても対象車種と補助額が設定されています。
補助額はすべてのEVで一律ではありません。車両ごとの評価やメーカーの取り組みなどに応じて決定されるため、購入予定の車種を個別に確認する必要があります。
加えて、2026年10月21日には、2027年1月1日以降に新規登録する車両の補助額見直しが公表されました。2026年末までに購入を検討している人は、登録時期による補助額の違いにも注意してください。
自治体独自のEV補助金も確認する国のCEV補助金とは別に、都道府県や市区町村が独自の補助制度を設けている場合があります。
例えば、車両購入だけでなく、家庭用充電設備やV2H(Vehicle to Home)設備の導入が支援対象になることもあります。
ただし、自治体ごとに予算、申請期間、対象車種、居住条件などが異なります。国の補助金と併用できるかどうかも制度によって違うため、契約前に確認しましょう。
補助金と税金の優遇は別の制度ここは誤解されやすいポイントです。CEV補助金は車両購入などを支援する給付制度であり、自動車税や自動車重量税の減免とは異なります。
補助金を受け取ったからといって、翌年度の自動車税が自動的に安くなるわけではありません。補助金の交付条件と税制優遇の適用条件は、それぞれ確認する必要があります。
購入費用を正確に把握するには、車両価格、補助金、購入時の税金、登録費用、充電設備の費用を分けて見積もることが大切です。
【電気自動車の税金】に関するよくある質問(FAQ)
Q1:電気自動車の自動車税はいくらですか?
A1:一般的な自家用乗用EVの通常税率は年間25,000円です。グリーン化特例の対象となる新車では、登録翌年度の税額が6,500円になる場合があります。2年目以降は通常税率に戻ります。
Q2:電気自動車は自動車重量税がずっと無料ですか?
A2:いいえ。2026年5月1日から2028年4月30日までの対象EVは、新車登録時と初回継続検査時に免税されますが、2回目以降の継続検査では原則として重量税が発生します。
Q3:2026年にEVを購入すると環境性能割はかかりますか?
A3:2026年4月1日以降は自動車税・軽自動車税の環境性能割が廃止されているため、同税はかかりません。ただし、消費税などの別の費用は発生します。
Q4:中古の電気自動車にも税制優遇はありますか?
A4:中古EVでも自動車税や重量税の通常制度は適用されます。ただし、新車登録を条件とするグリーン化特例や新車向けのエコカー減税、CEV補助金などは、新車購入時と同じ条件では利用できません。中古車の初度登録年月や車検時期を確認してください。
Q5:電気自動車とハイブリッド車では税金が違いますか?
A5:違います。純粋なEVはエンジンを持たないため、一般的な自動車税では1,000cc以下の区分として扱われます。一方、通常のハイブリッド車はエンジンの排気量に応じて税額が決まります。PHEVもエンジンを搭載するため、純粋なEVとは区別が必要です。
Q6:2028年からEVの税金は高くなりますか?
A6:2028年度以降に新車登録されるEV・燃料電池自動車について、重量に応じた自動車税の課税方式が導入される方針です。また、2028年5月1日以降の車検からEV・PHEVへの重量に応じた新たな負担も予定されています。具体的な税率は2027年度税制改正で決定される予定です。
2026年11月現在、電気自動車には自動車税のグリーン化特例や自動車重量税のエコカー減税など、複数の税制優遇があります。一般的な自家用乗用EVの自動車税は年間25,000円で、新車登録翌年度には条件を満たすことで6,500円まで軽減されます。
また、2026年5月から2028年4月までの対象EVは、新車登録時と初回継続検査時の自動車重量税が免税となります。購入時の環境性能割も2026年4月から廃止されており、取得時の税負担は制度変更によって整理されています。
ただし、2028年以降はEVの重量に応じた新しい課税方式が予定されています。今後の税率次第では、長期間保有する場合の維持費にも影響する可能性があります。
EV購入で失敗しないためには、次の3点を確認してください。
- 購入時:CEV補助金、自治体補助金、車種別の重量税減免を確認する。
- 保有時:自動車税、電気代、保険料、車検費用を含めた年間維持費を計算する。
- 長期保有:2028年以降の重量課税や税制改正を考慮して総負担を比較する。
電気自動車の税金は、ガソリン車と比べて有利になる部分がある一方、車両価格や充電環境、保険料などによって経済的なメリットは変わります。購入直後の優遇だけで判断せず、5年間から10年間の総所有コストを比較することが、納得できるEV選びにつながります。
主な公的根拠資料(2026年11月確認)
- 財務省・経済産業省「令和8年度税制改正」:環境性能割廃止、グリーン化特例延長、2028年以降のEV課税方針。
- 栃木県・三重県の2026年度自動車税額表:EVの25,000円、グリーン化特例適用時の税額。
- 国税庁「自動車重量税のあらまし」:重量税の免税・軽減措置。
- 次世代自動車振興センター:2026年度CEV補助金と2027年1月登録分の補助額見直し。