交通事故に遭い、相手方との示談交渉を弁護士に任せたいと考えたとき、頼りになるのが自動車保険に付帯する「弁護士費用特約」です。ところが、実際に利用を申し出ると、保険会社から事前確認を求められたり、弁護士への依頼を待つよう案内されたりして、「保険会社は弁護士特約を使わせたくないのでは?」と不安を感じる人もいます。
2026年11月現在、弁護士費用特約については、保険会社による一律の利用拒否が認められているわけではありません。一方、約款に基づく補償対象の確認、弁護士費用の妥当性、事前承認などをめぐって、契約者と保険会社、弁護士の間で見解が分かれることはあります。東京弁護士会が2025年5月に公表したLAC制度の特集でも、保険金の支払い義務や弁護士報酬の妥当性をめぐる紛争が取り上げられています。
大切なのは、保険会社の説明をそのまま受け入れることでも、反対に不当な拒否だと決めつけることでもありません。補償条件、弁護士選任権、費用の上限、約款上の免責事項を整理すれば、利用できる可能性を判断しやすくなります。
【結論】弁護士費用特約を保険会社が嫌がるのは本当?渋る理由と実態
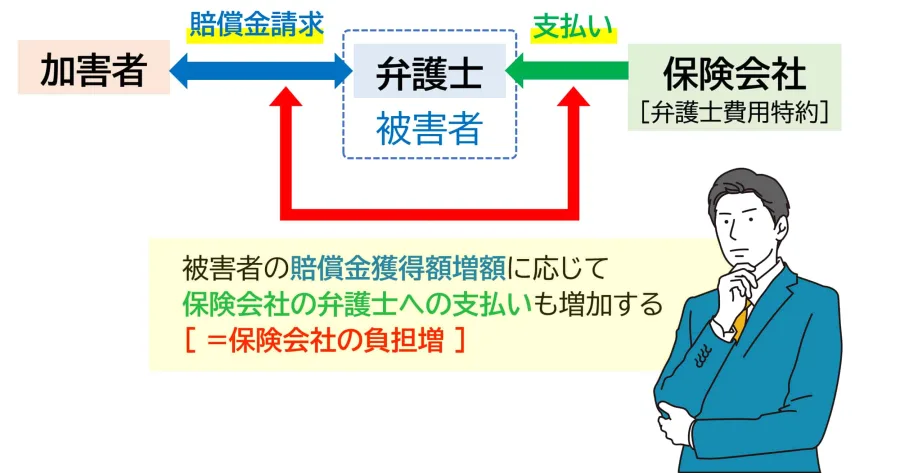
最初に押さえておきたいのは、弁護士費用特約を利用すること自体は、保険契約者に認められた補償制度の利用であり、保険会社の好みで自由に拒否できるものではないという点です。
ただし、弁護士費用特約は、弁護士に依頼すればどのような案件でも全額を保険会社が負担する仕組みではありません。契約内容に照らして補償対象となるか、依頼する業務が保険の対象か、費用が支払基準に収まるかなどを確認する必要があります。
保険会社が事前確認を求める3つの理由1. 保険金の支払い対象となる事故か確認するため
弁護士費用特約には、自動車事故型と日常生活事故まで対象にするタイプなどがあります。例えば、自動車事故型の契約しかない人が、相続問題や離婚問題について弁護士費用を請求しても、通常は補償されません。
事故の種類だけでなく、被保険者の範囲、事故発生日、契約の始期、相手方との関係なども審査対象です。保険会社が確認を求めるのは、こうした契約上の条件を判断するためです。
2. 弁護士への委任費用が約款や支払基準に適合するか確認するため
弁護士費用には、法律相談料、着手金、報酬金、訴訟費用、実費などがあります。保険会社は、契約上の補償範囲や費目ごとの限度額に照らして支払額を判断します。
例えば、弁護士との契約で300万円を超える費用が発生した場合、特約の限度額を超えた部分まで自動的に補償されるわけではありません。限度額以内であっても、項目ごとの支払基準を超える部分が自己負担になる商品もあります。
3. 依頼内容と費用の合理性を確認するため
相手方との示談交渉だけを依頼するのか、訴訟まで想定しているのかによって、必要となる業務や費用は異なります。
特約の支払対象となる業務か、弁護士報酬が契約上の基準に適合するかを確認することは、保険金の適正な支払いにも関係します。
本当に保険会社が嫌がっているのか?「弁護士を入れると保険会社が困る」という話には、いくつかの異なる問題が混在しています。
例えば、交通事故の被害者が弁護士に依頼すると、相手方保険会社との示談交渉で、いわゆる弁護士基準(裁判所基準)を踏まえた賠償額を主張することがあります。保険会社が提示した金額と、弁護士が検討する賠償額に差が生じることもあります。
しかし、これは弁護士費用特約の利用を認めるかどうかとは別の問題です。
弁護士基準は、主に慰謝料や損害賠償額を算定する際の基準です。弁護士が交渉したからといって必ず賠償金が増えるわけではありませんが、被害状況や後遺障害、治療経過などを踏まえた適切な請求を検討できる利点があります。
保険会社が利用をためらっているように見える場合も、実際には補償対象の確認や費用の協議を行っている可能性があります。担当者の説明が不明確なら、感情的なやり取りではなく、具体的な拒否理由と根拠条項を確認することが先決です。
【利用拒否の真相】弁護士費用特約が使えないケースと約款の確認方法
弁護士費用特約が使えないケースには、そもそも特約に加入していない場合と、加入していても事故や依頼内容が補償対象外となる場合があります。
日本損害保険協会が紹介する弁護士費用特約の利用上の注意点でも、加入の有無と対象事故の確認、弁護士への委任前の保険会社への相談、補償限度額の確認が案内されています。
弁護士費用特約の主な対象外事例自動車事故型で、交通事故以外の相談をする場合
自動車事故型の特約では、原則として対象が自動車事故に関する損害賠償請求に限定されます。離婚、相続、労働問題、一般的な金銭トラブルなどの相談費用は、通常対象外です。
事故の被害を受けた時点で補償が有効ではなかった場合
事故発生日と保険期間の関係は重要です。事故が起きた後に特約を契約しても、原則として過去の事故に遡って補償を受けることはできません。
被保険者の範囲に該当しない場合
契約者本人だけでなく、配偶者、同居の親族、別居の未婚の子などが補償対象になる商品もあります。ただし、家族であれば誰でも利用できるわけではありません。
約款に定められた免責事項に該当する場合
保険商品によっては、被保険者の故意や重大な過失、犯罪行為、酒気帯び運転、特定の親族に対する損害賠償請求などが補償対象外となります。
例えば、おとなの自動車保険の公式案内では、故意・重大な過失、一定の親族への請求、犯罪行為などに関する免責事項が説明されています。これは同社の商品に関する例であり、すべての保険会社に同じ条件が適用されるわけではありません。
約款で確認すべき5つの項目- 特約の正式名称と補償対象となる事故の種類
- 被保険者に含まれる家族の範囲
- 弁護士への委任・法律相談に関する事前承認の条件
- 弁護士費用と法律相談費用の限度額、費目別の支払基準
- 免責事項と保険金を支払わない条件
特に重要なのが、普通保険約款だけでなく、加入時に付帯した特約の条項を確認することです。
同じ保険会社でも、契約した時期や商品によって補償内容が異なることがあります。現在販売されている商品の説明だけで判断せず、自分の契約に適用される約款を確認してください。
事前承認がないと保険金は支払われない?ここは利用者が特に注意したい部分です。
東京海上日動、チューリッヒ、三井ダイレクト損保などの公式案内では、弁護士への委任に際して事前の連絡や承認が必要である旨が説明されています。
つまり、弁護士に依頼した後で保険会社に連絡すれば、必ず費用が支払われるというわけではありません。
ただし、事前承認の具体的な条件は契約によって異なります。事故直後の法律相談と、正式な委任契約では取り扱いが異なる場合もあります。
まずは保険会社に連絡し、次の事項を確認してください。
- 今回の事故は特約の対象になるか
- 法律相談を先に受けても問題ないか
- 正式な委任契約を結ぶ前に必要な手続きは何か
- 希望する弁護士に依頼できるか
- 費用の見積もりをどのような形式で提出すればよいか
事前相談を済ませ、回答をメールや書面で残しておくと、後日の認識違いを防ぎやすくなります。
【費用と弁護士選任権】300万円・10万円の補償上限と自己負担を解説
弁護士費用特約を利用する際、最も気になるのが費用負担です。
一般的な自動車保険の弁護士費用特約では、弁護士への委任費用が1事故・被保険者1名につき300万円、法律相談費用が10万円を限度とする商品が多く見られます。
ただし、この金額はすべての保険会社に共通する法律上の統一基準ではありません。実際の契約内容を確認する必要があります。
弁護士費用特約の補償額の目安- 弁護士費用:1事故・被保険者1名につき300万円が一般的な目安
- 法律相談費用:1事故・被保険者1名につき10万円が一般的な目安
例えば、三井住友海上や日新火災の公式案内では、弁護士費用300万円、法律相談費用10万円という補償内容が紹介されています。
注意したいのは、300万円という総額の範囲内なら、どのような費用も無条件で支払われるわけではないことです。着手金、報酬金などの費目ごとに限度額や算定基準が設定されている場合があります。
補償上限を超えた場合は自己負担になる例えば、弁護士費用が合計350万円となり、契約上の補償限度額が300万円だった場合、原則として限度額を超える50万円は自己負担となる可能性があります。
また、合計額が300万円以内でも、費目別の支払限度額を超えた場合には、その超過部分が自己負担になることがあります。
日本損害保険協会の案内でも、限度額を確認し、弁護士にも補償内容を伝えておくことが推奨されています。
弁護士は自分で選べる?保険会社の紹介を断れる?弁護士費用特約を使う場合でも、弁護士を自分で選べる商品があります。
例えば、チューリッヒ保険会社の公式FAQでは、弁護士は契約者自身が選ぶと説明されています。ただし、原則として委任前に保険会社の承認が必要です。
したがって、保険会社から弁護士を紹介されたとしても、その紹介先しか選べないと決めつける必要はありません。
一方で、自分が希望する弁護士に依頼すれば、提示された費用がすべて補償されるという意味でもありません。弁護士の選任と、保険金の支払対象となる費用の判断は分けて考える必要があります。
希望する弁護士がいる場合は、氏名、所属事務所、依頼予定の業務、費用見積もりを保険会社に伝え、承認条件を確認しておきましょう。
弁護士費用特約とLAC基準の関係弁護士費用保険では、日本弁護士連合会のリーガル・アクセス・センター(LAC)が関係する支払基準が重要な役割を果たしています。
ただし、LAC基準はすべての弁護士費用保険に一律で適用されるわけではありません。東京弁護士会の2025年5月の特集によれば、交通事故などの偶発事故についてはLAC基準を尊重する仕組みがあり、その他の分野では商品ごとの約款や内部基準が使われる場合もあります。
LAC基準を超える報酬について弁護士と依頼者が合意することは可能ですが、保険で補償されない部分が発生する可能性があります。契約前に費用の分担を明確にしておくことが大切です。
【関係者と制度を整理】日弁連LAC・保険会社・弁護士の役割と関係性
弁護士費用特約の利用をめぐる問題を理解するには、保険会社だけでなく、日弁連LACや弁護士会の役割も知っておく必要があります。
特に重要なのは、保険契約の審査、弁護士の紹介、弁護士報酬の算定、保険会社との紛争解決が、それぞれ異なる仕組みで動いていることです。
弁護士費用特約に関係する主要な組織・制度| 主体・制度 | 主な役割 | 利用者との関係 |
|---|---|---|
| 保険会社 | 契約内容の確認、補償対象の審査、保険金の支払い | 特約の利用申請と事前承認を行う窓口 |
| 契約者・被保険者 | 事故の報告、弁護士の選任、必要書類の提出 | 補償条件を満たす場合に特約を利用する |
| 弁護士 | 法律相談、損害賠償請求、示談交渉、訴訟対応 | 依頼者の利益を守り、適切な費用を提示する |
| 日弁連LAC | 弁護士費用保険制度の運営、弁護士紹介体制の整備 | 協定保険会社等を通じた弁護士紹介を支援する |
| 各地の弁護士会 | LAC制度に基づく弁護士紹介や登録弁護士の管理 | 弁護士を探す際の選択肢になる |
| 弁護士費用保険ADR | 弁護士費用保険に関する紛争の解決 | 保険金の支払義務や弁護士報酬の妥当性をめぐる紛争に対応 |
| そんぽADRセンター | 損害保険会社との苦情・紛争解決支援 | 保険会社とのトラブルを相談できる |
日弁連LACは、正式には日本弁護士連合会リーガル・アクセス・センターと呼ばれる組織です。
2000年10月に設立され、弁護士費用保険の加入者に対する弁護士紹介の仕組みを整備・運営しています。
東京弁護士会が2025年5月に発行した機関誌「LIBRA」の特集によれば、日弁連LACは2025年1月時点で21社の協定会社等と制度運営に関する協定を締結していました。
また、LAC制度は単に弁護士を紹介するだけではありません。登録弁護士の要件や研修、報酬の算定、業務報告など、制度の適正な運営を支える仕組みも設けられています。
2024年7月には、日弁連、各地の弁護士会、弁護士が利用する弁護士保険制度業務報告システムの運用も始まりました。
保険会社と弁護士の意見が食い違うこともある弁護士費用特約を利用する際、保険会社と弁護士の間で、保険金の支払対象や報酬額の妥当性について意見が分かれる場合があります。
このような問題に対応するため、日弁連は2018年1月に弁護士費用保険ADRを設置しました。
東京弁護士会の2025年5月の報告では、同ADRには設置当初から年間10件程度の申立てがあり、弁護士報酬の多寡や実費の支払対象、特約の適用そのものをめぐる問題などが扱われていると説明されています。
これは、特約の利用をめぐる見解の相違が実際に存在することを示すものです。ただし、年間の申立件数だけから、保険会社が広く利用を拒否していると結論づけることはできません。
制度上、利用者には弁護士費用保険ADRや損保ADRセンターといった相談・紛争解決の選択肢が用意されています。
【断られた場合の対処法】弁護士特約の利用拒否を覆すための5つの手順
保険会社から「今回は利用できません」「弁護士への依頼は認められません」と説明された場合、すぐに諦める必要はありません。
まずは拒否の理由を特定し、契約内容と照らし合わせることが大切です。
手順1:拒否理由を具体的に聞く最初に確認したいのは、何を理由に利用を認めないのかという点です。
例えば、次のように質問すると整理しやすくなります。
- 事故の種類が補償対象外という判断なのか
- 被保険者の範囲に該当しないという判断なのか
- 弁護士への依頼内容が対象外という判断なのか
- 弁護士費用が支払基準を超えているという判断なのか
- 事前承認の手続きに問題があるという判断なのか
単に「利用できません」と伝えられた場合は、判断の根拠となった約款の条項や特約の名称を尋ねましょう。
手順2:約款と重要事項説明書を照合する保険会社の説明と実際の契約内容が一致しているかを確認します。
特に、契約時の保険証券、特約条項、重要事項説明書、保険会社とのやり取りを手元にそろえてください。
家族の保険に付帯する特約が使える可能性もあります。自分の契約だけでなく、配偶者や同居親族などの保険も確認すると、利用できる契約が見つかる場合があります。
手順3:弁護士に約款と拒否理由を確認してもらう保険会社の説明に納得できない場合は、交通事故や弁護士費用保険に詳しい弁護士に相談する方法があります。
特に、次のようなケースでは専門家の確認が役立ちます。
- 約款には補償対象と読めるのに、保険会社が対象外と説明している
- 事前承認が必要だと知らされず、先に相談してしまった
- 希望する弁護士の報酬が認められない
- 補償限度額の計算や費目別の支払基準に疑問がある
事故に関する法律相談と、弁護士費用特約そのものに関する相談は、問題が異なることがあります。後者についても対応経験のある弁護士を選ぶと、契約内容を踏まえた検討がしやすくなります。
手順4:保険会社に再検討を申し入れる約款や契約資料を確認した結果、保険会社の判断に疑問がある場合は、再検討を求めることができます。
その際は、電話だけで終わらせず、メールや書面で次の事項を整理して伝えましょう。
- 契約番号と特約の名称
- 事故発生日と事故の内容
- 保険会社から説明された拒否理由
- 根拠となる約款の条項
- 再検討を求める理由と提出資料
保険会社の回答も書面で受け取れるよう依頼しておくと、その後の相談や紛争解決手続きで役立ちます。
手順5:そんぽADRセンターなどに相談する保険会社との話し合いで解決しない場合、日本損害保険協会の「そんぽADRセンター」を利用する方法があります。
そんぽADRセンターは、損害保険に関する相談のほか、保険会社との苦情解決手続きや紛争解決手続きに対応する金融ADR機関です。
相談や手続きは原則無料で、紛争解決手続きでは専門知識を持つ紛争解決委員が中立・公正な立場から和解案の提示などを行います。ただし、対象となる保険会社や紛争の種類には条件があります。
そんぽADRセンターの連絡先
- 電話番号:03-4332-5241(全国共通)
- 受付時間:平日9時15分~17時
- 休業日:土日祝日、12月30日~1月4日
- 相談内容:損害保険会社との苦情・紛争、交通事故に関する相談
なお、弁護士費用保険ADRとそんぽADRセンターは同じ制度ではありません。前者は弁護士費用保険に関する紛争を扱い、後者は損害保険会社とのトラブルを扱います。問題の内容に応じて相談先を選ぶことが重要です。
【2026年最新事情】弁護士費用特約のデメリット・等級への影響と補償範囲の変化
2026年の弁護士費用特約では、従来の自動車事故型だけでなく、日常生活の事故まで補償する商品にも注目が集まっています。
一方、特約を利用する際の事前承認や限度額の確認といった基本的な注意点は変わりません。
2026年から日常生活の事故を補償する商品も登場具体例として、東京海上ダイレクト損害保険は、2025年10月23日に2026年1月1日以降の契約を対象とする自動車保険の改定を発表しました。
その中で新設されたのが「弁護士費用等補償特約(日常生活・自動車事故)」です。
従来の自動車事故型に加え、日本国内で発生した急激かつ偶然な事故によって身体や財物に被害を受け、相手方に損害賠償を請求する場合の弁護士費用や法律相談費用を補償するタイプが選択できるようになりました。
例えば、他人の行為によってケガをしたり、所有物を壊されたりした場合などが対象となり得ます。
ただし、これは特定の商品における改定です。2026年からすべての保険会社の弁護士費用特約が日常生活全般に対応したわけではありません。
また、日常生活事故型であっても、離婚や相続などの一般的な法律相談がすべて補償されるわけではありません。補償される事故と請求内容を確認する必要があります。
弁護士費用特約を使うと自動車保険の等級は下がる?基本的に、弁護士費用特約のみを利用した場合は、ノーカウント事故として扱われる商品が一般的です。
三井住友海上、SBI損保、東京海上ダイレクトなどの公式案内でも、弁護士費用特約だけの利用では翌年度の等級に影響しないと説明されています。
そのため、弁護士費用特約を利用しただけで、通常の事故による3等級ダウンのような扱いになると心配する必要はありません。
ただし、同じ事故で車両保険など別の補償も利用する場合は、その補償の事故区分によって等級への影響が生じる可能性があります。
保険会社に、弁護士費用特約だけを使う場合の等級と保険料への影響を確認しておきましょう。
弁護士費用特約を使うデメリットはある?弁護士費用特約には大きなメリットがありますが、注意点も存在します。
1. 補償限度額を超えた費用は自己負担になる
300万円などの限度額を超える弁護士費用や、費目別の支払基準を超えた部分は、自己負担になる可能性があります。
2. 事前承認などの手続きが必要になる
保険会社への連絡や費用見積もりの提出が必要な商品があります。手続きを怠ると、支払対象外となる可能性があるため注意してください。
3. 補償範囲が限定される
自動車事故型では、相続や離婚などの相談は通常対象外です。日常生活事故型でも、契約で定められた事故や請求に限られます。
4. 家族の契約と補償が重複する可能性がある
複数台の自動車を所有している場合や、家族がそれぞれ弁護士費用特約に加入している場合、補償が重複することがあります。補償対象者の範囲を確認し、不要な重複契約を避けることも大切です。
一方、弁護士費用特約だけの利用で等級が下がらない商品が一般的であることを考えると、補償対象となる事故に遭った際に、利用を避けるべき明確な理由は多くありません。
弁護士費用特約を利用した方がよい人・慎重に確認したい人利用を積極的に検討したい人
- 追突事故など、自分に過失がない事故の被害者になった人
- 相手方保険会社との示談交渉が難航している人
- 後遺障害や慰謝料など、専門的な判断が必要な人
- 相手方が任意保険に加入しておらず、交渉が進まない人
- 弁護士費用の自己負担を抑えて専門家に相談したい人
利用前に慎重な確認が必要な人
- 事故が特約の補償対象に該当するか不明な人
- 事前承認を受けずに弁護士へ正式に依頼しようとしている人
- 限度額を大幅に超える費用が発生する可能性がある人
- 家族の契約と補償が重複している人
- 弁護士への依頼内容が特約の対象となる業務か判断できない人
特約のメリットを最大限に生かすには、事故後できるだけ早い段階で加入状況を確認し、弁護士と保険会社の双方に費用や手続きを確認することが有効です。
【弁護士費用特約を保険会社が嫌がるの理由】に関するよくある質問(FAQ)
Q1:弁護士費用特約を保険会社に使わせてもらえないのは違法ですか?
A1:保険会社には約款に基づいて補償対象を審査する権限があります。そのため、対象外の事故や免責事項に該当する場合に保険金が支払われないこと自体が、直ちに違法になるわけではありません。ただし、契約上の補償条件を満たしているのに、合理的な根拠なく支払いを拒否している場合は、拒否理由と根拠条項を確認し、再検討や紛争解決手続きを検討できます。
Q2:保険会社が紹介した弁護士ではなく、自分で選んだ弁護士に依頼できますか?
A2:自分で弁護士を選べる商品があります。例えば、チューリッヒ保険会社は、契約者自身が弁護士を選ぶことを公式FAQで案内しています。ただし、委任前の事前承認や費用の支払基準が設けられているため、依頼する前に保険会社へ確認してください。
Q3:弁護士費用特約を使うと翌年の保険料や等級に影響しますか?
A3:弁護士費用特約のみを利用した場合は、一般的にノーカウント事故として扱われ、翌年度の等級や保険料に影響しない商品が多くあります。ただし、車両保険など別の補償を同時に使う場合は異なるため、契約先に確認しましょう。
弁護士費用特約を保険会社が嫌がるという話には、事前承認や補償対象の審査、弁護士報酬の支払基準など、複数の問題が関係しています。
しかし、保険会社が一律に特約の利用を拒否できるわけではありません。契約者は、約款に定められた補償条件を満たす場合、契約に基づいて保険金の支払いを求めることができます。
2026年の制度や商品動向を見ると、日常生活の事故まで補償する特約が登場するなど、弁護士費用保険の対象範囲は広がっています。一方、事前承認、費目別の限度額、免責事項といった確認事項も残されています。
利用を検討する際は、次の4点を押さえてください。
- 加入状況:自分や家族の保険に特約が付いているか確認する。
- 補償条件:事故の種類、被保険者の範囲、免責事項を約款で確認する。
- 弁護士選任:自分で選べるか、事前承認や費用基準に問題がないか確認する。
- トラブル対応:拒否された場合は理由を書面で確認し、必要に応じて弁護士会やそんぽADRセンターに相談する。
交通事故の被害に遭ったとき、弁護士への相談を費用面だけで諦める必要はありません。弁護士費用特約は、被害者が専門的な法律支援を受けるための重要な制度です。保険会社の説明と約款を照らし合わせ、利用できる補償を適切に活用することが、納得できる事故解決につながります。
主な参照資料: 東京弁護士会「LIBRA 2025年5月号」、日本損害保険協会、東京海上ダイレクト、三井住友海上、チューリッヒ保険会社の公式資料。